Skip to main content Skip to search

Posts by Robert Liu CA RTA MPA

SMSF investment strategy

自管养老金(SMSF)投资策略审查:受托人指南

每个自管养老金(Self-Managed Super Fund,简称SMSF)都必须制定投资策略。根据澳洲养老金法律,受托人必须结合基金的整体情况制定投资策略、定期审查,并确保实际投资活动符合该策略。

SMSF投资策略审查并不是简单的合规打勾程序,而是确保基金持有的资产仍然符合成员退休需求的重要过程。这也是SMSF审计师每年需要检查的事项之一。

法律并没有明确规定“定期审查”必须间隔多长时间。不过,至少每年审查一次是普遍接受的做法,也符合澳洲税务局(ATO)的预期。本文将介绍SMSF投资策略应该多久审查一次、投资策略必须涵盖哪些内容,以及如何记录审查过程,以确保基金符合相关合规要求。

为什么需要审查SMSF投资策略?

澳洲养老金法律要求SMSF受托人制定投资策略、定期审查,并确保基金按照投资策略运作。这是一项持续性的法律义务,而不是基金设立时完成一次就可以不再关注的工作。

无论采用哪种审查方式,受托人都必须能够向SMSF审计师证明,投资策略已经经过审查,并且相关决定已得到适当记录。

这些记录应当说明受托人决定进行哪些调整,或者说明经过审查后,为什么认为现有投资策略仍然适合基金。

如果缺乏相关书面证据,即使受托人实际上已经讨论或考虑过投资策略,审计师也可能无法确认审查已经完成。

SMSF投资策略应该多久审查一次?

一般建议至少每年审查一次SMSF投资策略。

部分受托人选择在新财年开始之前或开始时进行审查,另一些受托人则在审阅上一财年财务报表时同步审查投资策略。

这两种方式都可以,受托人应根据基金的实际情况选择合适的时间。关键是确保每年完成审查,并保留书面记录,以便审计师检查。

哪些情况下需要额外审查SMSF投资策略?

除了年度审查之外,当基金或市场环境发生重大变化时,也应重新评估投资策略,例如:

  • 金融市场出现明显调整或下跌;
  • 有新成员加入基金,或者现有成员退出基金;
  • 基金成员开始领取养老金(Pension)。

这些变化可能影响基金的投资风险、现金流需求及资产流动性,因此都是重新审查投资策略的重要时机。

SMSF投资策略包括哪些内容?

SMSF投资政策通常由两个主要部分组成。

第一部分是投资目标(Investment Objective)。

投资目标主要说明基金希望实现的投资成果,例如在一定期间内达到某个预期投资回报水平。

制定投资目标时,通常需要考虑基金成员的年龄、退休需求以及能够承受的投资风险。

第二部分是投资策略(Investment Strategy)。

投资策略主要说明基金将如何实现既定投资目标,例如规定不同资产类别的投资比例范围,或者列明基金计划持有的具体投资资产。

SMSF受托人在制定和审查投资策略时必须考虑哪些因素?

在审查SMSF投资策略时,受托人必须考虑以下事项:

  • 投资风险及预期回报:结合基金的投资目标及预计现金流需求,评估各项投资的风险和可能产生的回报。
  • 投资组合及分散风险:考虑基金整体投资资产的组成,以及投资过度集中、缺乏多元化可能带来的风险。
  • 资产流动性:根据基金预计的现金流需求,评估投资资产能否在需要时及时变现。
  • 履行债务及其他义务的能力:确保基金能够支付现有及未来可能产生的负债和其他财务义务。
  • 成员保险:考虑基金是否应该为一名或多名成员持有人寿保险、完全及永久伤残保险等适当的保险保障。

法律要求受托人考虑上述因素,但具体如何制定投资策略,仍需要根据基金的实际情况作出决定。

SMSF投资策略必须进行多元化投资吗?

SMSF受托人必须考虑投资多元化(Diversification),但这并不意味着法律强制要求每个SMSF都必须持有多种不同类型的资产。

许多SMSF仅持有一处房产和一个银行账户。对于某些基金而言,这样的投资组合可能完全合理。

关键在于受托人是否充分考虑并记录了投资集中的风险。

如果基金的投资高度集中,受托人应当记录:

  • 是否已经考虑投资多元化及相关风险;
  • 为什么缺乏多元化的投资组合仍然适合基金;
  • 为什么选择持有这些特定资产。

只要受托人能够根据基金的实际情况作出合理判断,并保留适当的书面记录,投资集中本身并不必然意味着违反SMSF合规要求。

SMSF必须为成员购买保险吗?

法律并没有强制要求SMSF必须为基金成员购买保险。

但是,受托人必须考虑成员是否需要保险保障,并记录相关考虑过程。

即使最终决定不购买任何保险,也应当在投资策略审查记录中说明已经考虑过保险问题及相关决定。

成员开始领取养老金后,SMSF投资策略需要如何调整?

当SMSF成员开始领取养老金时,通常需要重新审查投资策略,因为基金的资产流动性需求和投资结构可能发生明显变化。

在所有成员都处于退休前的资产积累阶段(Accumulation Phase)时,基金的日常支出通常比较容易预测,因此许多基金不需要保留大量现金。

但是,当成员开始提取退休福利,无论是通过定期养老金支付(Pension Payments)、一次性提取(Lump Sum),还是两者结合,基金的现金流、资产流动性以及现金储备就会变得更加重要。

有些SMSF受托人在临近财年结束时才发现,基金没有足够现金支付法定最低养老金金额。

造成这种情况可能有多种原因,但这通常意味着受托人需要重新评估现有投资策略是否仍然适当,以及基金持有的资产是否需要调整。

示例一:仅持有一处房产和一个银行账户的SMSF

假设某SMSF仅持有一处投资房产和一个银行账户。

在成员处于资产积累阶段时,这样的投资策略可能是合理的。但是,当成员进入退休领取阶段(Drawdown Phase)后,受托人就需要考虑原有策略是否仍然适用。

澳洲投资者通常偏好房地产投资,但这并不意味着房地产适合所有SMSF的退休需求。

如果房产产生的租金收入不足以满足成员的退休生活需求和法定最低养老金支付要求,基金可能需要调整投资安排。

同样的问题也可能出现在其他难以迅速变现的投资资产上,例如非上市公司股份或非上市信托权益。

示例二:SMSF成员开始领取养老金

某SMSF多年来一直处于资产积累阶段,基金主要投资于长期资产。

后来,一名成员开始领取账户型养老金(Account-Based Pension),基金必须每年向该成员支付至少法定最低金额的养老金。

受托人因此重新审查投资策略,评估基金新的现金流及流动性需求,并考虑调整投资组合或建立现金储备。

受托人同时记录了调整投资策略的原因及相关决定。

通过及时审查和调整投资策略,基金不仅能够满足相关合规要求,也能够确保有足够资金履行养老金支付义务。

SMSF受托人审查投资策略时应该检查哪些问题?

在完成SMSF投资策略审查之前,受托人可以检查以下事项:

  1. 今年是否已经至少审查过一次SMSF投资策略?
  2. 是否保存了书面记录,说明投资策略作出了哪些调整,或者为什么现有策略仍然适当?
  3. 是否考虑了投资风险、预期回报、投资多元化、资产流动性以及基金履行财务义务的能力?
  4. 如果基金投资高度集中,是否记录了为什么这种投资结构仍然适合基金?
  5. 是否考虑并记录了基金成员的保险需求?
  6. 是否发生了需要重新审查投资策略的重要变化,例如成员加入或退出、开始领取养老金,或者金融市场出现明显调整?
  7. 基金现有资产及现金流是否足以满足法定最低养老金支付要求和其他预计支出?

常见问题

SMSF必须每年审查投资策略吗?

澳洲养老金法律要求SMSF定期审查投资策略,但并没有明确规定固定的审查时间间隔。

至少每年审查一次是普遍接受的做法,也符合ATO的预期。

谁负责审查SMSF投资策略?

SMSF受托人负责审查投资策略。

受托人还必须能够向基金审计师证明,投资策略已经经过适当审查,并且相关决定已得到书面记录。

SMSF投资策略必须多元化吗?

不一定。

法律要求受托人考虑投资多元化,但并不强制要求所有SMSF都必须持有多种资产。

例如,仅持有一处房产和一个银行账户的基金,也可能具有合理的投资策略,前提是受托人已经充分考虑投资集中风险,并记录为什么该投资组合适合基金。

SMSF必须为成员购买保险吗?

不需要。

法律没有强制要求SMSF必须为成员购买保险,但受托人必须考虑成员的保险需求,并记录相关决定。

如果SMSF无法支付法定最低养老金金额怎么办?

这可能表明基金现有投资策略需要重新审查,特别是资产流动性、现金储备及投资组合是否仍然适合成员退休领取阶段的需求。

受托人应及时评估基金的现金流情况及投资安排,以确保基金能够履行养老金支付义务。

除年度审查外,什么时候还需要审查SMSF投资策略?

当发生可能影响基金投资风险或现金流需求的重要事件时,应考虑重新审查投资策略。

例如,金融市场出现明显调整、基金成员加入或退出,或者成员开始领取养老金。

需要协助?

如果您不确定现有SMSF投资策略是否仍然符合基金的实际情况,或者基金成员开始领取养老金等变化是否需要重新审查投资策略,皮特马丁会计师事务所可以协助您审阅和记录相关策略,评估投资多元化、资产流动性及成员保险等合规事项,并准备SMSF年度审计所需的证明文件。

作为悉尼专业税务会计师事务所,我们为SMSF受托人提供自管养老金会计、年度合规及投资策略审查相关服务,协助基金满足相关养老金法律及审计要求。

皮特马丁会计师事务所 Pitt Martin Group 是一家提供税务,会计,生意咨询,自管养老金,审计及贷款等综合性服务的经澳洲特许会计师协会认证的注册会计师事务所。我们每年会花上几百个小时去研究新的税法,以保证我们的客户可以最大化合理避税。我们的中文联系方式是 Robert Liu +61292213345 或邮件 info@pittmartingroup.com.au。皮特马丁会计师事务所Pitt Martin Group坐落在交通便利的悉尼市市中心,是一家拥有可以说中文合伙人的悉尼会计师事务所。我们的荣誉包括2018年CPA新州首席优秀奖, 2020年澳大利亚小生意年度冠军入围奖, 2021年澳洲知名媒体《每日会计师》年度最佳会计师事务所冠军入围奖,2022年最佳会计师事务所新人入围奖和2023香港澳大利亚商业协会最佳积极生意入围奖。

皮特马丁会计师事务所 Pitt Martin Group资质包括超过十五年的从业经验,澳大利亚税务注册代理,澳大利亚与新西兰特许会计师协会(CAANZ)会员,新州、维州和西澳律师协会信托账户 (Trust Account) 认证审计师,澳大利亚金融贷款经纪人协会(FBAA)执业认证会员,澳大利亚证券及投资委员会注册代理,XERO, QUICKBOOKS, MYOB等会计软件授权单位及认证顾问。

本文内容仅供参考,不构成对任何个人或团体的具体情况而形成建议。任何个人或团体应该在征求专业人士的意见后方可采取行动。由于税法的时效性,我们在发布时已致力于提供及时、准确的信息,但不能保证所称述的内容在今后任然可以适用。转发该文内容请注明出处。

By Robert Liu @ Pitt Martin Tax
Read more
SMSF Property Valuation

自管养老金房产估值与2026财年审计指南

自管养老金(SMSF)房产估值是SMSF年度合规及审计工作的重要组成部分。对于许多SMSF受托人来说,房产是基金持有的最大资产之一,因此,在审计时采用准确并有充分证据支持的市场价值尤其重要。

与股票或现金不同,房产并没有一个可以在6月30日当天直接查询的实时市场价格。然而,SMSF的每项资产都必须在每个财年按照市场价值进行申报,基金审计师也需要看到清晰、客观的证据,以支持所采用的资产价值。

好消息是,如果受托人提前准备好适当的证明资料,而不是等到审计师提出要求后才匆忙寻找,SMSF房产审计通常会顺利得多。本指南将说明相关要求、审计师通常会查看哪些证据,以及受托人现在可以采取哪些措施,让2026财年的SMSF审计尽可能顺利。

为什么房产比其他SMSF资产更难审计?

澳洲养老金法律要求,SMSF的所有资产都必须在每年6月30日按照市场价值进行估值。对于拥有公开市场价格的资产,例如澳洲证券交易所(ASX)上市股票或管理基金,这通常比较简单,因为可以直接取得可靠的收盘价格。

房产则有所不同。房产没有每日公开报价,其价值可能每年出现较大变化,而且每一处房产都有其独特性。因此,受托人需要主动确定房产的市场价值,并能够提供充分的支持证据。这也是很多SMSF审计出现延误的地方。很多时候,问题并不在于房产估值本身,而是缺少或没有完整保存支持该估值的证明文件。

谁负责确定SMSF资产的价值?

受托人负责确定基金资产的市场价值,包括基金持有的房产。这项责任不能转交给会计师或审计师。审计师的职责是审查受托人采用的估值以及支持该估值的证据,而不是替受托人确定资产价值。

基金年度财务报表编制完成后,审计师会要求查看客观且具有支持性的证据,以了解受托人如何确定财务报表中所列的市场价值。如果无法提供足够的证据,审计师可能无法在没有保留意见的情况下完成审计,从而造成审计延误及额外成本。

SMSF资产什么时候需要进行估值?

SMSF资产(包括房产)必须在每年6月30日按照当日的市场价值进行估值,并用于基金的财务报表及SMSF年度申报。

即使您的2026财年SMSF审计可能要几个月之后才进行,所采用的估值仍然必须反映6月30日当天的市场价值。因此,在接近财年结束时、相关市场资料仍然较新的情况下收集估值证据,会比之后再重新寻找和整理相关资料容易得多。

SMSF资产是否应该使用独立估价师?

SMSF受托人可以选择聘请具有资质的独立估价师。在以下情况下尤其值得认真考虑:

  • 房产占SMSF资产总价值的较大比例;或者
  • 房产具有特殊性或其他原因导致其市场价值较难确定。

并不是每年都必须进行独立估价,但独立估价通常可以提供有力且具有说服力的估值依据,并减少审计过程中的不确定性。对于价值较高或较难估值的房产而言,与潜在的审计问题相比,聘请独立估价师所产生的费用往往相对较小。

哪些证据可以支持SMSF房产估值?

如果受托人选择不聘请独立估价师,通常需要使用来自多个来源的资料支持所采用的房产估值。仅依赖单一数据通常不足以构成充分的估值依据。

对于房产而言,可接受的估值证据通常包括:

  • 近期类似房产成交记录:通常至少需要三宗真正具有可比性的近期成交案例,例如房产面积和所在地区与SMSF持有的房产相近。
  • 房地产中介估价:最好能够同时列出该估价所依据的类似房产成交记录。
  • 商业房产净租金收益率:可以作为支持房产估值的辅助证据,但通常不足以单独作为估值依据。

澳洲税务局(ATO)在《SMSF资产估值指南》中提供了有关可接受估值方法及证明资料的指导,SMSF受托人可以将其作为重要参考。

示例:SMSF持有住宅房产的估值

某SMSF持有一套住宅公寓。受托人并没有每年委托专业估价师进行完整估价,而是收集了同一公寓楼及同一地区三套类似公寓的近期成交记录,同时取得当地房地产中介提供的书面估价,并在估价中引用这些成交案例。

这些资料共同为审计师提供了多个相互一致的证据来源,以支持财务报表中所采用的市场价值,因此审计可以在没有进一步房产估值查询的情况下顺利进行。

SMSF可以将房产出租给关联方吗?

如果SMSF持有的房产符合商业不动产(Business Real Property,BRP)的定义,该房产可以出租给基金成员经营的企业或基金的其他关联方。这是一种常见且合法的安排。例如,SMSF可以持有基金成员经营企业所使用的商业物业。

但是,允许将房产出租给关联方,并不意味着受托人可以自行决定收取任何金额的租金。任何与关联方之间的租赁安排都必须按照独立交易(arm’s length)的商业条款进行。

一个简单的判断方法是:如果租户是一名完全没有关联关系的第三方,双方是否仍然会同意租约中的每一项条款?如果租金低于市场水平,或者租赁条件对关联方明显更加优惠,该安排便可能无法满足独立交易原则的要求。

对于关联方租赁,审计师需要哪些证据?

为了证明关联方租赁安排符合独立交易原则,应向审计师提供以下资料:

  • 正式签署并以书面形式列明租赁条款的租约。
  • 租约开始时取得的租金估价,以证明租金符合当时的市场水平。
  • 证明实际租赁安排按照租约执行的资料,例如租金是否按时支付,以及实际支付金额是否与租约一致。
  • 如果之前的租赁期限已经到期,应提供租金已经按照最新市场水平重新调整的证据,并取得新的租金估价作为支持。

示例:将商业物业出租给关联方

某SMSF持有一处符合BRP定义的商业仓库,并将其出租给一家由基金成员拥有的公司。受托人保存了双方签署的正式租约,在租赁开始时取得了租金估价,并且能够提供持续按照租约规定支付租金的记录。

租约到期后,受托人重新取得新的租金估价,并根据当时的市场水平重新确定租金。由于相关租赁文件完整且资料保持更新,审计师能够较容易地确认该租赁安排符合独立交易原则。

SMSF受托人在审计前应该检查哪些问题?

在SMSF进行年度审计之前,建议受托人检查以下事项:

  1. 每一处房产是否已经按照6月30日的市场价值进行估值?
  2. 所采用的估值是否有来自多个来源的证据支持?
  3. 是否拥有至少三宗真正具有可比性的近期房产成交记录,或者当前的房产估价?
  4. 考虑到房产价值或复杂程度,是否应该取得独立专业估价?
  5. 如果房产出租给关联方,是否已经签订并妥善保存正式租约?
  6. 租约开始时是否取得了租金估价?
  7. 实际支付的租金是否与租约规定一致?
  8. 如果原租期已经到期,是否根据最新市场价值重新调整租金,并取得新的租金估价作为支持?

如何为2026财年SMSF资产审计做好准备?

虽然您的2026财年SMSF审计可能还需要几个月才会进行,但最顺利的审计通常来自受托人的提前准备。与其等到审计师提出资料要求后才开始准备,SMSF受托人可以提前采取以下措施:

  1. 在接近6月30日时收集类似房产成交记录及房产估价,确保相关市场资料具有时效性。
  2. 对于价值较高或较难估值的房产,确认是否有必要取得独立专业估价。
  3. 检查所有关联方租赁安排,确保租约文件完整、仍然有效,而且租赁条件符合当前市场水平。
  4. 将所有房产估值及租赁相关证据集中保存,以便审计师需要时可以及时提供。

提前完成这些准备工作,可以减少审计师提出的进一步查询,加快审计完成速度,并减少SMSF受托人在审计期间面临的压力。

常见问题

SMSF是否每年都必须对房产进行估值?

是的。SMSF的所有资产,包括房产,都必须在每年6月30日按照市场价值进行估值,并用于基金的年度财务报表及SMSF年度申报。

谁负责确定SMSF房产的市场价值?

SMSF受托人负责确定SMSF房产估值所采用的市场价值。审计师负责审查该估值以及相关支持证据,但审计师本身并不负责确定该价值。

SMSF每年都需要取得独立的房产估价吗?

不一定。受托人可以使用类似房产成交记录、房地产中介估价等资料支持所采用的市场价值。但是,如果房产占SMSF资产的较大比例,或者房产本身较难估值,则应考虑取得独立专业估价。

SMSF需要多少宗类似房产成交记录?

一般而言,通常需要至少三宗真正具有可比性的房产成交记录作为支持证据,例如面积和所在地区与SMSF持有的房产相近。

SMSF可以将房产出租给关联方吗?

可以,前提是该房产符合商业不动产(Business Real Property,BRP)的定义。租赁必须按照独立交易的商业条件进行,并应取得租金估价作为市场租金的支持证据。

SMSF向关联方收取多少租金?

租金必须反映市场价值,也就是在相同情况下,一名没有关联关系的第三方租户通常需要支付的租金。如果向关联方收取低于市场水平的租金,可能会产生SMSF合规问题。

SMSF受托人应该什么时候开始准备年度审计?

越早越好。在6月30日前后及时收集房产估值及租赁相关证据,而不是等到审计师正式要求资料后才开始准备,通常可以使之后的SMSF审计过程更加顺利。

需要协助?

皮特马丁会计师事务所可协助SMSF受托人处理自管养老金会计、年度合规及审计准备工作,包括审阅房产估值依据及关联方租赁文件。如果您正在准备2026财年的SMSF审计,或不确定现有的房产估值资料是否足以满足审计要求,欢迎联系我们的悉尼SMSF会计师获取专业协助。

皮特马丁会计师事务所 Pitt Martin Group 是一家提供税务,会计,生意咨询,自管养老金,审计及贷款等综合性服务的经澳洲特许会计师协会认证的注册会计师事务所。我们每年会花上几百个小时去研究新的税法,以保证我们的客户可以最大化合理避税。我们的中文联系方式是 Robert Liu +61292213345 或邮件 info@pittmartingroup.com.au。皮特马丁会计师事务所Pitt Martin Group坐落在交通便利的悉尼市市中心,是一家拥有可以说中文合伙人的悉尼会计师事务所。我们的荣誉包括2018年CPA新州首席优秀奖, 2020年澳大利亚小生意年度冠军入围奖, 2021年澳洲知名媒体《每日会计师》年度最佳会计师事务所冠军入围奖,2022年最佳会计师事务所新人入围奖和2023香港澳大利亚商业协会最佳积极生意入围奖。

皮特马丁会计师事务所 Pitt Martin Group资质包括超过十五年的从业经验,澳大利亚税务注册代理,澳大利亚与新西兰特许会计师协会(CAANZ)会员,新州、维州和西澳律师协会信托账户 (Trust Account) 认证审计师,澳大利亚金融贷款经纪人协会(FBAA)执业认证会员,澳大利亚证券及投资委员会注册代理,XERO, QUICKBOOKS, MYOB等会计软件授权单位及认证顾问。

本文内容仅供参考,不构成对任何个人或团体的具体情况而形成建议。任何个人或团体应该在征求专业人士的意见后方可采取行动。由于税法的时效性,我们在发布时已致力于提供及时、准确的信息,但不能保证所称述的内容在今后任然可以适用。转发该文内容请注明出处。

By Robert Liu @ Pitt Martin Tax

Read more
Work-Related Computer Deductions: What the Hartley Case Means for Taxpayers

工作相关电脑费用抵扣:Hartley 案对纳税人的启示

澳大利亚行政复审仲裁庭(Administrative Review Tribunal)近期的一项判决提醒纳税人,在申报工作相关电脑费用抵扣(work-related computer deductions)时需要特别注意:即使使用电脑设备进行的活动对雇主有帮助,也不代表相关费用就一定可以获得税务抵扣。

工作相关电脑费用抵扣:案件发生了什么?

近期的一项仲裁庭判决凸显了员工申报工作相关电脑费用时一个非常重要的问题:电脑设备及科技相关支出,并不会仅仅因为有关活动使雇主受益,就自动成为可抵扣费用。

在 Hartley and Commissioner of Taxation [2026] ARTA 1590 一案中,仲裁庭审理了一名高级 IT 销售员工是否可以就其家庭电脑“实验室”申报大额税务抵扣。

虽然该员工能够证明,他在家进行的多个项目获得了雇主的鼓励,并且确实使雇主受益,但仲裁庭最终仍然全额否决了相关税务抵扣。

这一判决再次说明,在判断一项工作相关支出是否可以抵税时,该项支出与员工实际赚取收入的工作职责之间是否存在足够紧密的联系至关重要。

Hartley 申报了哪些工作相关电脑费用?

Hartley 先生受雇于 Ericsson Australia,担任领域销售经理。

他认为自己的工作职责并不仅限于传统的销售活动。根据他提供的证据,其工作还涉及创新、寻找新的产品机会,以及在行业内提供专业思想和技术方面的领导。

在 2022 财政年度,Hartley 先生就其家中的电脑“实验室”申报了大额工作相关费用及资本折旧抵扣。

最终提交仲裁庭争议的抵扣总额为 31,870 澳元。其中大部分涉及科技和电脑相关支出,包括:

  • 数字存储设备
  • 电脑
  • 电脑显示器
  • 电脑软件
  • 各类电脑及科技服务订阅费用

澳大利亚税务局(ATO)在对 Hartley 先生的税务事项进行审计后,否决了这些抵扣。

纳税人随后对 ATO 的决定提出异议,但相关抵扣仍未获认可,因此案件最终提交至行政复审仲裁庭审理。

由于申报金额较大,而且涉及大量电脑及科技设备,该案对于因受雇工作而产生较高科技设备支出的纳税人具有一定参考意义。

电脑相关活动确实使雇主受益

Hartley 先生提供了有关其利用家庭电脑实验室完成多个项目的证据,包括:

  • 一个网络虚拟化项目,该项目后来由 Ericsson 进一步开发并推向市场;
  • 通过包括 Ericsson 在内的行业合作项目进行的云基础设施相关工作;以及
  • 视频接口技术相关工作,该技术曾出现在 Ericsson 的新闻稿中,之后也被应用于公司的业务。

仲裁庭认可 Hartley 先生具有专业技术知识,并且其高级职位确实涉及参与具有商业价值技术的开发。

但是,仅仅证明这些工作使雇主受益,并不足以证明相关支出可以获得税务抵扣。

为什么工作相关电脑费用抵扣被否决?

尽管上述活动确实给雇主带来了利益,仲裁庭最终仍然全额否决了有关抵扣。

案件的关键在于这些支出究竟是为了履行受雇工作职责,还是主要服务于纳税人自己的目的。

主要原因包括:

  1. 这些活动并非其职位所要求的工作。
    Ericsson 并没有要求 Hartley 先生进行这些工作,也没有允许他使用公司的设备完成有关活动。
  2. 纳税人本人可能保留有关工作的利益。
    证据显示,Hartley 先生选择在家中进行部分工作,其中一个原因是,如果日后离开 Ericsson,他可能可以保留有关开发成果的所有权。
  3. 一般性的专业兴趣并不足以产生税务抵扣。
    仲裁庭认为,这些活动更接近于维持个人的一般专业水平及其对 IT 技术的个人兴趣,而不是履行其实际受雇工作职责。

仲裁庭引用了澳大利亚高等法院 Federal Commissioner of Taxation v Hatchett [1971] HCA 47 一案。

该案所确立的原则说明,仅仅因为雇主鼓励某项活动,并不会因此自动使有关支出成为可抵扣的工作费用。

Hartley 案对工作相关电脑费用抵扣意味着什么?

ATO 一直将工作相关费用抵扣作为税务合规关注领域之一,而金额较大或不寻常的抵扣申报尤其可能受到关注。

Hartley 案再次提醒纳税人,在判断有关支出是否可以抵税时,仅仅能够证明以下情况通常并不足够:

  • 设备是在家中用于有关活动;
  • 雇主知道或者鼓励有关活动;
  • 有关工作使雇主获得利益;或
  • 纳税人使用有关设备提高自己的专业技能或维持行业知识。

纳税人的实际受雇工作职责以及产生有关支出的目的,仍然是判断费用能否获得税务抵扣的重要因素。

对于申报大额电脑、显示器、存储设备、软件或者在线电脑服务费用的员工来说,这一点尤其值得注意。

给纳税人的重要提示

在申报工作相关电脑费用抵扣之前,纳税人应考虑有关支出是否真正与其目前赚取收入的工作职责有关,而不是仅仅与更广泛的专业兴趣或者个人项目有关。

Hartley 案说明,即使员工进行的工作最终确实使雇主获得了明显利益,如果有关活动超出了员工实际受雇工作职责的范围,相关费用仍然可能无法获得税务抵扣。

对于金额较大的申报,企业和员工应保存适当的记录,并认真考虑以下几者之间的联系:

有关支出、实际工作职责以及所赚取的收入。

常见问题

Hartley and Commissioner of Taxation [2026] ARTA 1590 一案的结果是什么?

行政复审仲裁庭维持了 ATO 的决定,否决 Hartley 先生就其家庭电脑“实验室”申报的 31,870 澳元费用抵扣。仲裁庭认为,这些费用与其实际受雇工作职责之间没有足够紧密的联系。

如果雇主鼓励某项活动,相关费用就可以抵税吗?

不一定。仲裁庭确认,仅仅因为雇主鼓励某项活动或者从该活动中获得利益,本身并不足以支持税务抵扣。有关支出必须与员工履行其具体工作职责具有足够的联系。

仲裁庭参考了哪个重要判例?

仲裁庭引用了 Federal Commissioner of Taxation v Hatchett [1971] HCA 47。

该案是有关自我教育及工作相关费用税务抵扣范围的一项重要判例。

从这个判决中应该注意什么?

在申报大额工作相关费用之前,应判断有关支出是否真正与纳税人的实际工作职责相关,而不能仅仅因为有关支出对工作有帮助、受到雇主鼓励或者有利于个人专业发展,就认为一定可以抵税。

同时,还应考虑相关工作成果最终由谁拥有和享有。

使用电脑是否与实际工作职责直接相关?

这是判断费用能否获得税务抵扣的重要问题。仅仅出于一般性的专业兴趣使用电脑,可能不足以支持税务抵扣。

需要专业税务协助?

如果您不确定电脑、科技设备或其他工作相关费用是否可以获得税务抵扣,Pitt Martin Group 皮特马丁会计师事务所可以协助您分析有关费用与赚取收入活动之间的联系、判断是否需要进行私人及工作用途的合理分摊,并了解相关税务记录保存要求。

皮特马丁会计师事务所 Pitt Martin Group 是一家提供税务,会计,生意咨询,自管养老金,审计及贷款等综合性服务的经澳洲特许会计师协会认证的注册会计师事务所。我们每年会花上几百个小时去研究新的税法,以保证我们的客户可以最大化合理避税。我们的中文联系方式是 Robert Liu +61292213345 或邮件 info@pittmartingroup.com.au。皮特马丁会计师事务所Pitt Martin Group坐落在交通便利的悉尼市市中心,是一家拥有可以说中文合伙人的悉尼会计师事务所。我们的荣誉包括2018年CPA新州首席优秀奖, 2020年澳大利亚小生意年度冠军入围奖, 2021年澳洲知名媒体《每日会计师》年度最佳会计师事务所冠军入围奖,2022年最佳会计师事务所新人入围奖和2023香港澳大利亚商业协会最佳积极生意入围奖。

皮特马丁会计师事务所 Pitt Martin Group资质包括超过十五年的从业经验,澳大利亚税务注册代理,澳大利亚与新西兰特许会计师协会(CAANZ)会员,新州、维州和西澳律师协会信托账户 (Trust Account) 认证审计师,澳大利亚金融贷款经纪人协会(FBAA)执业认证会员,澳大利亚证券及投资委员会注册代理,XERO, QUICKBOOKS, MYOB等会计软件授权单位及认证顾问。

本文内容仅供参考,不构成对任何个人或团体的具体情况而形成建议。任何个人或团体应该在征求专业人士的意见后方可采取行动。由于税法的时效性,我们在发布时已致力于提供及时、准确的信息,但不能保证所称述的内容在今后任然可以适用。转发该文内容请注明出处。

By Robert Liu @ Pitt Martin Tax

Read more
ATO Travel Allowance Rates 2026–27

ATO 2026–27 年度差旅津贴标准:差旅费、加班餐费及税务抵扣规定

澳大利亚税务局(ATO)已在《税务裁定 TD 2026/4》中公布 2026–27 所得年度合理的差旅及加班餐费津贴标准。

更新后的标准包括加班餐费支出的合理金额 40.00 澳元,以及根据员工薪资水平和出差目的地确定的澳大利亚境内及海外因公差旅合理金额。

但是,员工和雇主需要理解一个非常重要的区别:

ATO 的合理差旅津贴标准并不等同于可以自动获得的税务抵扣。

员工收到差旅津贴或加班餐费津贴,并不意味着可以自动按照 ATO 公布的合理金额申报税务抵扣。员工仍然必须满足特定条件。错误申报相关金额可能导致税务抵扣被拒绝,并可能产生利息及罚款。

ATO 2026–27 年度差旅津贴标准

ATO 每个所得年度都会针对部分与工作相关的差旅及加班餐费支出公布合理金额标准。

2026–27 所得年度的最新金额载于《TD 2026/4》,涵盖以下部分费用:

  • 澳大利亚境内差旅费用;
  • 海外差旅费用;
  • 因公出差期间的餐费及杂费;以及
  • 加班餐费。

这些合理金额具有一定的实际作用,因为在满足相关条件的情况下,员工可能可以申报部分可抵扣费用,而无需为每一笔单独支出保留收据。

但是,ATO 的合理金额应被理解为一种简化凭证要求的规定或参考标准,而不是所有员工都可以自动享有的税务抵扣。

ATO 2026–27 年度加班餐费津贴标准

ATO 对 2026–27 所得年度加班餐费支出规定的合理金额为 40.00 澳元。

这并不意味着每一位加班的员工都可以自动申报 40 澳元的税务抵扣。

通常情况下,员工必须从雇主处实际收到真正的加班餐费津贴,并满足相关规定。员工还必须实际发生餐费支出,而且该支出必须符合税法规定的可抵扣条件。

简单来说:

40.00 澳元的合理金额并不是所有加班员工都可以申报的固定 40 澳元税务抵扣。

ATO 差旅津贴的税务抵扣规则

员工不能仅仅因为收到了差旅津贴,就自动按照 ATO 相应的合理金额申报税务抵扣。

相关费用仍然必须实际发生,并符合与工作相关费用税务抵扣的规定。

在特定情况下,ATO 的合理金额规定可能允许员工采用简化的凭证要求。但是,如果根本不存在符合条件的可抵扣费用,该合理金额本身并不会产生税务抵扣。

如需了解更多信息,员工也可以参考本事务所有关工作相关税务抵扣的指南。

ATO 差旅津贴标准在什么情况下适用?

通常情况下,当员工从雇主处收到真正的差旅津贴或加班餐费津贴时,ATO 的合理金额规定才可能适用。

从实际操作角度而言,该津贴通常应当:

  • 专门用于支付与工作相关的差旅或加班餐费;
  • 与特定的工作出差或加班有关,而不是一般性质的付款;
  • 与正常工资或薪金分开列示;以及
  • 用于补偿员工预计会实际发生的相关费用。

具体的税务处理方式取决于员工的实际情况以及适用的 ATO 规定。

如果差旅津贴已经包含在工资中怎么办?

如果某笔金额只是包含在员工正常的工资待遇中,或者没有单独列明为差旅津贴或加班餐费津贴,那么 ATO 关于合理金额的相关规定可能并不适用。

在这种情况下,员工在判断相关费用是否可以申报税务抵扣时,可能需要按照一般的凭证和记录保存规定处理。

对于雇主而言,在制定工资及薪酬安排时,这一点非常重要。

雇主应确保相关津贴得到适当安排,与正常工资分开列示,并有适当的文件作为支持。

员工可以按照 ATO 差旅津贴标准申报多少?

ATO 公布的合理金额并不是保证可以获得的税务抵扣。

一般而言,员工只有在相关费用符合以下条件时才能申报抵扣:

  1. 费用已经实际发生;
  2. 费用是为了取得应税收入而发生;
  3. 费用不属于私人或家庭性质;
  4. 费用没有由雇主报销;以及
  5. 符合适用的凭证及记录保存要求。

例如,如果员工收到差旅津贴,但实际支出低于 ATO 适用的合理金额,则不应认为自己可以自动按照 ATO 公布的全部金额申报抵扣。

同样,员工不应申报实际上从未发生的费用。

合理金额的主要作用是与凭证要求有关,而不是赋予员工申报某一特定金额税务抵扣的权利。

收到 ATO 差旅津贴后需要保留收据吗?

不一定。

如果满足相关条件,员工可能可以按照 ATO 的合理金额规定处理,而无需为每一笔餐费或杂费保留单独的收据。

但是,这并不意味着员工完全不需要保存任何记录。

员工应保留足够的信息,以证明:

  • 确实进行了因公出差;
  • 相关差旅行程确实发生;
  • 收到了差旅津贴;
  • 实际发生了符合税务抵扣条件的费用;以及
  • 所申报的税务抵扣符合相关规定。

如果 ATO 对员工的个人所得税申报进行审查,保留相关证明资料尤其重要。

员工应该保留哪些差旅费用记录?

即使根据适用的合理金额规定无需保留每一张单独的收据,良好的记录保存仍然非常重要。

有用的记录可以包括:

  • 与工作相关的出差及过夜行程日记;
  • 商务出差的日期和地点;
  • 餐费及杂费的详细记录;
  • 显示员工个人支付相关费用的银行或信用卡记录;
  • 具有代表性的部分收据;以及
  • 雇主出具的有关津贴及差旅安排的文件。

员工不应仅仅依赖 ATO 公布的合理金额,而不保存能够证明实际差旅及相关支出的支持材料。

因公出差连续六晚或以上需要填写差旅日记吗?

如果员工因公出差连续六晚或以上,可能需要遵守额外的差旅日记记录要求。

在这种情况下,员工通常需要保存差旅日记,并记录以下相关信息:

  • 出差日期;
  • 到访地点;
  • 所从事的活动;以及
  • 出差目的。

因此,进行较长时间因公出差的员工应特别注意相关的记录保存义务。

ATO 差旅津贴税务抵扣的常见错误

了解常见错误可以帮助员工避免错误申报税务抵扣。

1. 将 ATO 合理金额视为自动可以获得的税务抵扣

ATO 公布的合理金额并不是自动可以获得的税务抵扣。员工必须满足相关规定。

2. 申报实际上并未发生的费用

合理金额规定并不允许员工申报自己实际上没有支付或发生的费用。

3. 将普通工资视为差旅津贴

包含在普通工资或薪金中的金额,并不一定符合单独差旅津贴的条件。

4. 申报已经由雇主报销的费用

如果某项费用已经由雇主报销,员工通常不能再就该费用申报税务抵扣。

5. 完全不保留支持记录

即使无需保留每一笔支出的单独收据,员工仍应保存足够的证据支持其税务抵扣申报。

6. 忽略差旅日记要求

较长时间的因公出差可能触发额外的差旅日记记录义务。员工应在进行较长时间出差前了解相关规定。

给员工的实用建议

如果您在 2026–27 所得年度收到差旅津贴或加班餐费津贴,可以注意以下事项:

  • 检查工资单:确认相关津贴是否与普通工资或薪金分开列示。
  • 了解津贴涵盖的费用:确认津贴是用于差旅、餐费、杂费还是加班餐费。
  • 全年持续保存记录:及时记录简单的差旅日记,通常比几个月后重新整理行程更加容易。
  • 保存支持文件:在条件允许的情况下,保留银行对账单、信用卡记录以及相关收据。
  • 只申报真实发生的费用:不要将 ATO 的合理金额视为自动可以获得的税务抵扣。
  • 长时间出差时特别注意:连续离开六晚或以上时,应检查是否适用差旅日记要求。
  • 仔细检查个人所得税申报:确保所申报的税务抵扣符合实际情况并有相应依据。

给雇主的实用建议

雇主也应检查其 2026–27 年度员工差旅及加班餐费津贴安排。

可以考虑以下事项:

  • 津贴是否在工资记录中单独列示;
  • 员工是否清楚每项津贴具体用于支付哪些费用;
  • 津贴安排是否有适当的政策及文件支持;
  • 员工是否了解需要保存哪些记录;
  • 工资及税务申报流程是否正确识别相关津贴;以及
  • 企业目前的津贴安排是否仍然适用于当前所得年度。

清晰、完整的文件记录可以减少雇主和员工双方的误解。

ATO 2026–27 年度差旅津贴标准:重点总结

ATO 在《TD 2026/4》中公布的 2026–27 年度合理差旅津贴标准,为员工和雇主提供了重要的参考标准。

40.00 澳元的加班餐费合理金额,以及更新后的澳大利亚境内和海外差旅合理金额,都不应被理解为自动可以获得的税务抵扣。

最重要的区别是:

ATO 的合理金额可能允许在特定情况下简化部分凭证要求,但它并不会使实际上没有发生的费用自动产生税务抵扣资格。

员工应确保自己确实收到了符合条件的津贴、实际发生了符合税务抵扣条件的费用,并保存适当的相关记录。

雇主应确保其津贴安排得到适当设计,并有完整的文件记录,同时应向员工清楚说明相关安排。

在 2026–27 所得年度初期及时检查这些安排,有助于降低错误申报税务抵扣、受到 ATO 审查以及产生利息和罚款的风险。

如果您或您的员工正在领取差旅津贴或加班餐费津贴,现在正是检查相关安排的合适时机。Pitt Martin Group 可以协助您判断津贴安排是否符合 ATO 的相关规定,了解适用的合理金额,并建立适当的记录保存流程。

ATO 2026–27 年度差旅津贴常见问题

2026–27 年度 ATO 加班餐费津贴标准是多少?

ATO 对 2026–27 所得年度加班餐费支出规定的合理金额为 40.00 澳元。这并不意味着可以自动获得 40 澳元的税务抵扣。只有满足相关条件后,才能适用合理金额的相关规定。

收到 ATO 差旅津贴后可以自动按照合理金额申报抵扣吗?

不可以。ATO 公布的合理差旅金额并不是自动可以获得的税务抵扣。一般而言,员工必须实际发生符合条件的工作相关费用,并满足适用的相关规定。

收到差旅津贴后需要保留收据吗?

不一定。如果满足相关条件,员工可能不需要为每一笔单独的费用保留收据。但是,仍然应当保存适当的支持记录,以证明实际发生了相关差旅及费用。

什么是 TD 2026/4?

TD 2026/4 是 ATO 发布的一项税务裁定,其中规定了 2026–27 所得年度部分澳大利亚境内及海外差旅费用以及加班餐费支出的合理金额。

因公出差需要填写差旅日记吗?

如果员工因公出差连续六晚或以上,可能需要遵守额外的差旅日记记录要求。进行较长时间因公出差的员工应检查适用的相关规定,并保存必要的记录。

ATO 合理差旅金额是否等同于税务抵扣?

不是。ATO 的合理金额主要与税务抵扣的凭证要求有关,并不意味着员工可以自动按照 ATO 公布的金额申报税务抵扣。

需要协助?

与我们这样的专业税务会计师和贷款经纪人合作,您可以放心,我们的团队可以提供针对性建议,确保贷款结构既能保护您的税务最大化扣除,同时避免错误的风险,从而让您更加安心,并更好地规划财务。

皮特马丁会计师事务所 Pitt Martin Group 是一家提供税务,会计,生意咨询,自管养老金,审计及贷款等综合性服务的经澳洲特许会计师协会认证的注册会计师事务所。我们每年会花上几百个小时去研究新的税法,以保证我们的客户可以最大化合理避税。我们的中文联系方式是 Robert Liu +61292213345 或邮件 info@pittmartingroup.com.au。皮特马丁会计师事务所Pitt Martin Group坐落在交通便利的悉尼市市中心,是一家拥有可以说中文合伙人的会计师事务所。我们的荣誉包括2018年CPA新州首席优秀奖, 2020年澳大利亚小生意年度冠军入围奖, 2021年澳洲知名媒体《每日会计师》年度最佳会计师事务所冠军入围奖,2022年最佳会计师事务所新人入围奖和2023香港澳大利亚商业协会最佳积极生意入围奖。

皮特马丁会计师事务所 Pitt Martin Group资质包括超过十五年的从业经验,澳大利亚税务注册代理,澳大利亚与新西兰特许会计师协会(CAANZ)会员,新州、维州和西澳律师协会信托账户 (Trust Account) 认证审计师,澳大利亚金融贷款经纪人协会(FBAA)执业认证会员,澳大利亚证券及投资委员会注册代理,XERO, QUICKBOOKS, MYOB等会计软件授权单位及认证顾问。

本文内容仅供参考,不构成对任何个人或团体的具体情况而形成建议。任何个人或团体应该在征求专业人士的意见后方可采取行动。由于税法的时效性,我们在发布时已致力于提供及时、准确的信息,但不能保证所称述的内容在今后任然可以适用。转发该文内容请注明出处。

By Robert Liu @ Pitt Martin Tax

Read more
Navigating the 2026–27 Car Thresholds

解读 2026–27 年度汽车税务门槛:澳大利亚企业必须了解的事项

如果您的企业计划在新财年购买或租赁车辆,那么在签署任何购车或租赁协议之前,值得先了解澳大利亚税务局(ATO)最新公布的 2026–27 年度汽车税务门槛(car thresholds)。这些门槛会直接影响三个与企业最终成本密切相关的重要事项:折旧、GST 抵免,以及是否适用豪华汽车税(Luxury Car Tax,LCT)。

对于从 2026 年 7 月 1 日起首次投入使用或租赁的车辆,汽车限额(car limit)、GST 抵免上限以及 LCT 门槛均因指数化调整而提高。了解这些规定之间的相互关系,可以帮助企业合理安排购车时间,并避免在报税时出现意外的税务成本。

Car Limit:折旧上限

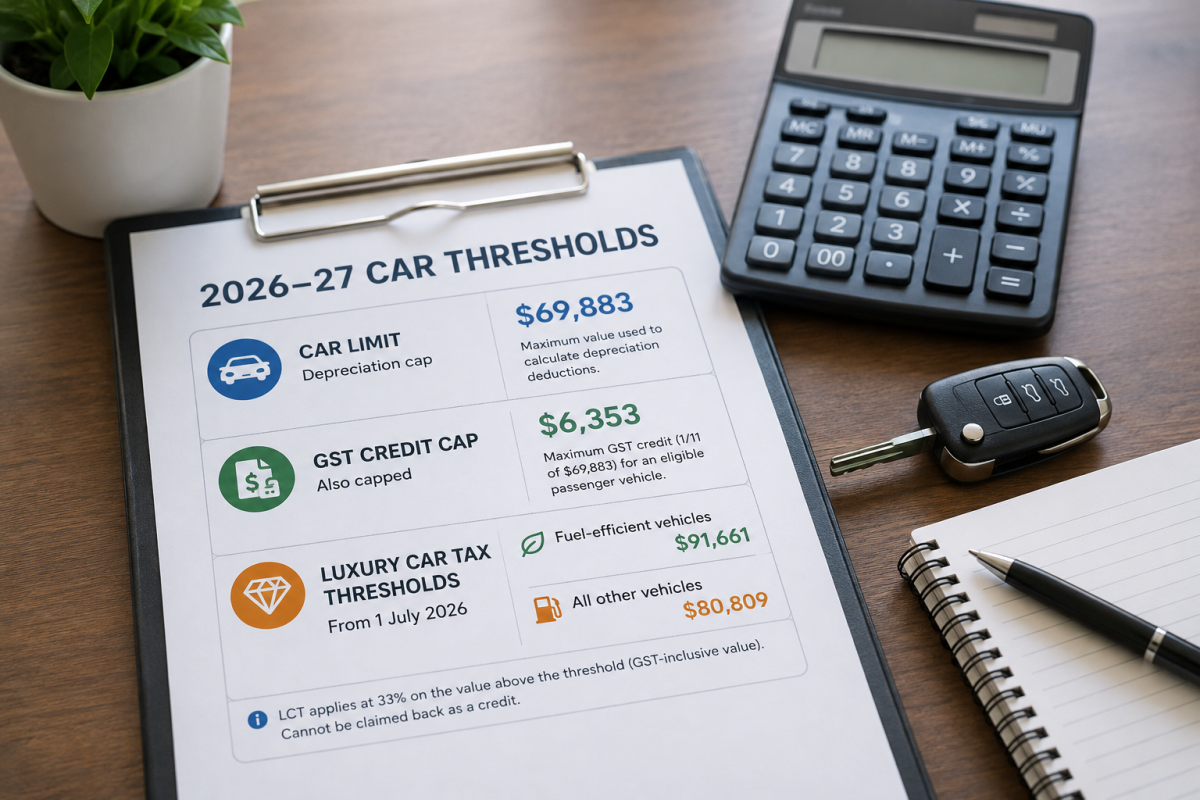
2026–27 年度的 ATO 汽车限额(car limit)为 $69,883。这是计算乘用车折旧扣除时所能采用的最高车辆价值,无论车辆的实际购买价格是多少。

如果车辆购买价格超过这一限额,超过部分通常不能用于计算折旧。购买价格更高的车辆可能具有商业上的合理性,但从税务角度来看,超过 car limit 的额外支出通常不会带来额外的折旧税务优惠。

以下几点值得注意:

  • 混合用途:如果车辆同时用于商业和私人用途,通常只能申报与商业用途相对应的部分。如果 ATO 对您的申报进行审查,完整、有效的 logbook(行车记录簿)是支持商业使用比例的重要证据。Logbook 通常需要连续记录 12 周,并记录车辆的里程表读数。
  • 折旧方法:符合条件的小型企业可能可以采用简化小企业折旧规则(simplified small business depreciation rules),从而获得加速折旧扣除。建议在购买车辆之前向您的税务代理确认企业是否符合资格。
  • 时间点:适用的 car limit 取决于车辆在哪一个收入年度首次投入使用或已准备好投入使用(first used or held ready for use),而不是发票日期。如果车辆交付时间跨过 7 月 1 日,这一点尤其重要。

GST 抵免:同样存在上限

已注册 GST 的企业通常可以就用于商业用途的车辆购买申报 GST(进项 GST 抵免),但这一抵免同样受到 car limit 的限制。

当车辆价格超过 car limit 后,GST 抵免最高只能按照 car limit 的 1/11 计算,而不是按照车辆实际购买价格的 1/11 计算。

对于 2026–27 年度,符合条件的乘用车最高 GST 抵免为:

$6,353

即:

$69,883 ÷ 11 = $6,353

无论车辆实际购买价格是多少,该上限原则上同样适用于节能型车辆和非节能型车辆。

此外,还需要考虑以下影响:

  • 以后出售车辆:当车辆出售时,即使企业在购买车辆时只能申报受限的 GST 抵免,出售时通常仍需要按照车辆的全部销售价格计算 GST。这种不对称的税务处理可能会让部分企业主感到意外。
  • BAS 申报:通常只有 car limit 金额(或相应的商业使用比例)在 BAS 的 G10 进行申报,而受限的 GST 抵免则在 1B 申报。
  • 时间限制:GST 抵免通常必须在四年的期限内申报,因此应及时核对和处理车辆购买相关的 GST。
  • 现金流:GST 抵免通常可以带来一项较为明显的短期现金流利益,在比较融资购买和租赁方案时,也应将这一因素纳入考虑。

豪华汽车税(LCT)门槛自 2026 年 7 月 1 日起提高

豪华汽车税(Luxury Car Tax,LCT)是另一个需要单独考虑的税务因素,其门槛与 GST 和 car limit 不同,并且 2026–27 年度也进行了调整:

  • 节能型车辆(fuel-efficient vehicles):$91,661
  • 其他车辆:$80,809

如果车辆的含 GST 价值(GST-inclusive value)超过相应门槛,通常需要就超过门槛的部分按照 33% 的税率缴纳 LCT。

与 GST 不同,LCT 不能作为 GST input tax credit 申报抵免,即使车辆 100% 用于商业用途也是如此。

两个 LCT 门槛之间的差距越来越值得关注。现在越来越多的混合动力(hybrid)、插电式混合动力(plug-in hybrid)以及电动车(electric vehicle)车型可能符合较高的节能型车辆门槛,从而相较于价格相当的汽油或柴油车型,可以降低 LCT。

对于企业车队或需要经常接待客户、商务使用的车辆而言,这一点尤其值得纳入购车决策。

不过,在认定某一车型是否符合节能型车辆的资格之前,应查看 ATO 当前的定义和要求,因为近年来相关资格测试已经有所收紧。

提前做好规划

由于这些门槛适用于 2026 年 7 月 1 日起首次投入使用或租赁的车辆,因此现在正是重新审视企业购车计划的好时机。

在作出购买决定之前,可以从以下几个方面进行分析:

  • 税后总体持有成本:不要只比较车辆的提车价,还应综合考虑折旧、GST 抵免、LCT、融资成本、保险以及日常运营成本。
  • 购买还是租赁:直接购买、chattel mortgage(动产抵押贷款)、novated lease(薪资包装租赁)以及 operating lease(经营租赁)在折旧、GST 和现金流方面可能产生不同的税务结果,具体取决于企业营业额、现金状况以及车辆的实际用途。
  • 商业使用比例:应提前考虑需要哪些记录来支持商业使用比例,包括 logbook、里程表记录,以及在适当情况下的 行程记录。
  • 现金流时间安排:应考虑是在 6 月 30 日之前提前购买,还是推迟到 7 月 1 日之后购买,以及不同时间点可能产生的税务和现金流影响。

主要结论

企业购买车辆可能是一项相当大的投资。虽然税务因素不应该成为购车决策的唯一依据,但它们可能会对车辆的实际税后持有成本产生重要影响。

在购买车辆之前,建议与您的会计师或税务代理沟通,根据企业自身情况评估潜在的税务影响。

提前做好规划,可以帮助企业:

  • 更充分地利用可获得的税务优惠;
  • 避免意外的税务成本;
  • 合理安排现金流;
  • 确保车辆购买决定与企业整体经营和财务策略相匹配。

如需进一步了解相关规定,可以参考 ATO Small Business Newsroom 中关于 “Car thresholds from 1 July” 的最新信息,或者联系我们的团队,进一步讨论这些变化将如何适用于您的企业。

需要协助?

与我们这样的专业税务会计师和贷款经纪人合作,您可以放心,我们的团队可以提供针对性建议,确保贷款结构既能保护您的税务最大化扣除,同时避免错误的风险,从而让您更加安心,并更好地规划财务。

皮特马丁会计师事务所 Pitt Martin Group 是一家提供税务,会计,生意咨询,自管养老金,审计及贷款等综合性服务的经澳洲特许会计师协会认证的注册会计师事务所。我们每年会花上几百个小时去研究新的税法,以保证我们的客户可以最大化合理避税。我们的中文联系方式是 Robert Liu +61292213345 或邮件 info@pittmartingroup.com.au。皮特马丁会计师事务所Pitt Martin Group坐落在交通便利的悉尼市市中心,是一家拥有可以说中文合伙人的会计师事务所。我们的荣誉包括2018年CPA新州首席优秀奖, 2020年澳大利亚小生意年度冠军入围奖, 2021年澳洲知名媒体《每日会计师》年度最佳会计师事务所冠军入围奖,2022年最佳会计师事务所新人入围奖和2023香港澳大利亚商业协会最佳积极生意入围奖。

皮特马丁会计师事务所 Pitt Martin Group资质包括超过十五年的从业经验,澳大利亚税务注册代理,澳大利亚与新西兰特许会计师协会(CAANZ)会员,新州、维州和西澳律师协会信托账户 (Trust Account) 认证审计师,澳大利亚金融贷款经纪人协会(FBAA)执业认证会员,澳大利亚证券及投资委员会注册代理,XERO, QUICKBOOKS, MYOB等会计软件授权单位及认证顾问。

本文内容仅供参考,不构成对任何个人或团体的具体情况而形成建议。任何个人或团体应该在征求专业人士的意见后方可采取行动。由于税法的时效性,我们在发布时已致力于提供及时、准确的信息,但不能保证所称述的内容在今后任然可以适用。转发该文内容请注明出处。

By Robert Liu @ Pitt Martin Tax

Read more
Changes to SMSF Borrowing Rules: New Restrictions on Property Purchases

SMSF借款规则重大变化:2026年新规对投资房有何影响?

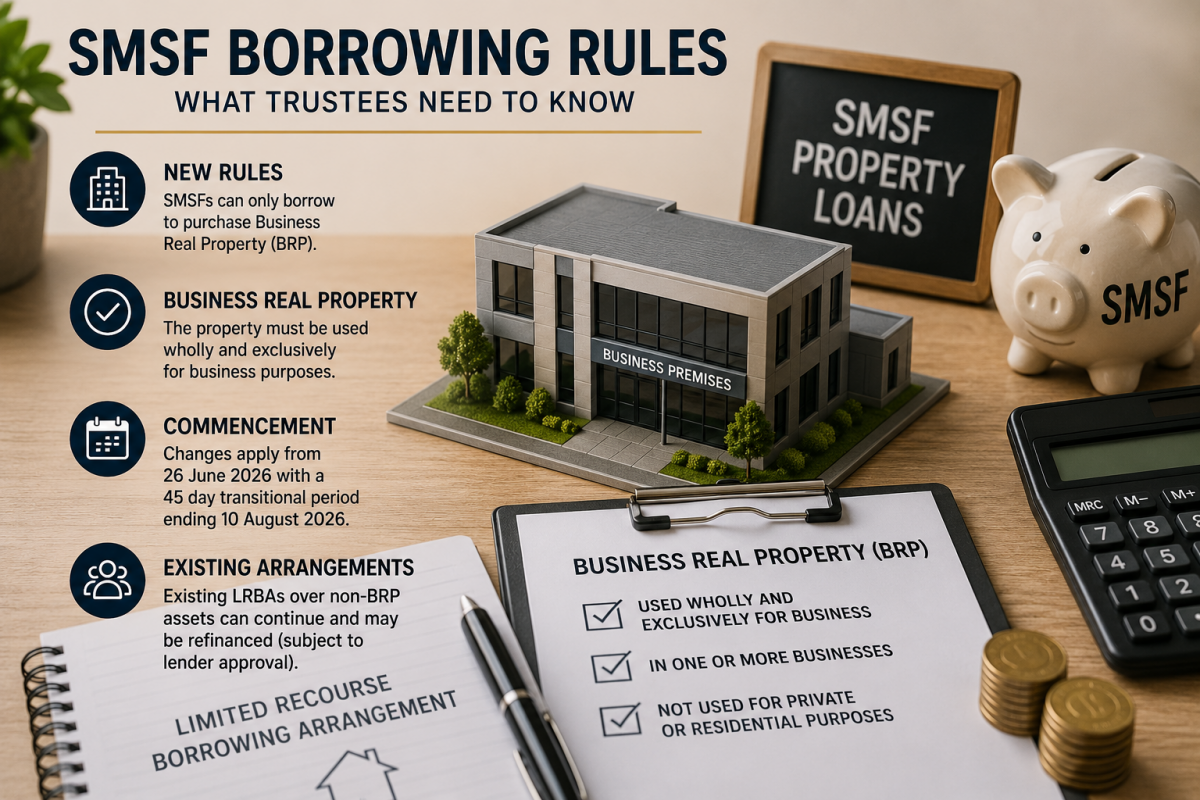
自管养老金基金(Self-Managed Super Fund,SMSF)的借款规则已经发生重大变化,新规限制了SMSF通过有限追索权借款安排(Limited Recourse Borrowing Arrangement,LRBA)可以购买的房地产类型。

相关修改已于2026年6月26日正式成为法律。在截至2026年8月10日的45天过渡期结束后,SMSF通过新的借款安排购买房地产,一般需要该房产符合商业不动产(Business Real Property,BRP)的定义。

对于计划通过SMSF借款购买房地产的受托人来说,在签署购房合同或安排贷款之前了解这些新规定非常重要。

SMSF借款规则发生了什么变化?

一直以来,SMSF只能在特定和受限制的情况下借款,其中包括通过LRBA购买单一可收购资产(single acquirable asset)。

房地产一直是LRBA最常见的投资资产之一。过去,法律并没有特别规定通过LRBA购买的房地产必须属于商业物业或商业用途房地产。

新规定大幅收紧了这一规则。

根据新规定,如果SMSF通过借款购买房地产,该房地产通常需要符合商业不动产的定义。

实际上,这意味着SMSF受托人在考虑通过LRBA购买房地产之前,需要首先确定该房产是否符合商业不动产的相关要求。

什么是SMSF的商业不动产(Business Real Property)?

商业不动产一般是指完全并且专门用于一项或多项商业活动的房地产。

需要特别注意的是,这项测试主要关注房地产的实际用途,而不仅仅是该物业的土地规划用途(zoning)、外观或者最初的建筑设计用途。

因此,新规定并不能简单理解为:

  • 住宅物业 = 不符合条件
  • 商业物业 = 符合条件

房地产的实际使用方式可能是判断其是否符合规定的关键因素。

例如,一栋原本按照住宅用途设计的联排住宅,如果目前已经完全用于经营医疗诊所,则即使它最初属于住宅设计,也可能符合商业不动产的相关要求。

相反,一项看起来属于商业物业的房地产,如果并非完全并且专门用于商业用途,也不一定符合商业不动产的定义。

SMSF现在还能借款购买住宅物业吗?

根据新的SMSF借款规则,如果普通住宅投资物业不符合商业不动产的定义,SMSF一般不能通过新的LRBA借款购买该物业。

不过,将新规定简单描述为“禁止SMSF借款购买住宅物业”并不完全准确。

真正需要考虑的关键因素是房地产的实际用途。

即使一项物业在建筑设计上属于住宅,如果它实际上完全并且专门用于商业用途,并且符合商业不动产的其他要求,也有可能符合新规定。

在依赖这一规定进行投资之前,应当取得专业意见。

混合用途物业怎么办?

对于混合用途物业,需要特别谨慎。

商业不动产的定义通常要求房地产完全并且专门用于商业用途。

例如,一项位于同一个产权(single title)下的物业包括:

  • 一楼的零售商铺;以及
  • 楼上的住宅公寓。

虽然其中一部分明显属于商业用途,但住宅部分可能导致整个物业无法满足商业不动产的定义。

因此,如果SMSF受托人考虑购买混合用途物业,应当在签署购房合同或签订LRBA之前取得专业意见。

新的SMSF借款规则什么时候开始实施?

相关修改已于2026年6月26日正式成为法律。

不过,法律同时提供了45天的过渡期,过渡期于2026年8月10日结束。

过渡性规定可能允许某些已经开始实施、但涉及非商业不动产的安排继续进行。例如,即使物业在2026年8月10日之后才完成交割,只要相关物业购买安排是在过渡期截止日期之前,即2026年8月10日或之前订立的,就有可能符合过渡性规定。

某一项具体交易是否符合过渡性规定,需要根据实际情况以及相关法律文件进行判断。

如果SMSF受托人在截止日期之前已经订立了涉及非BRP物业的安排,但截至2026年8月10日仍未完成交割,建议取得专业SMSF法律意见。

现有SMSF的LRBA会受到什么影响?

需要特别注意的是,新规定并不会自动要求SMSF终止现有的、涉及非商业不动产的借款安排。

根据更新后的规定,现有的非BRP资产LRBA一般可以继续保留。

新规定同时允许现有借款安排进行再融资,但需要符合相关法律规定,同时取决于贷款机构是否愿意提供贷款以及是否通过信贷审批。

这一点对于目前已经通过LRBA持有住宅投资物业的SMSF尤其重要。

不过,在对现有SMSF贷款进行再融资或者对借款安排作出重大修改之前,受托人仍然应该取得专业意见,因为借款结构或者贷款条款的改变可能产生意外的SMSF合规问题。

SMSF受托人在借款前应该考虑哪些问题?

在SMSF通过借款购买房地产之前,受托人应考虑以下问题:

  1. 该房地产是否符合商业不动产的定义?
  2. 该房地产是否完全并且专门用于商业用途?
  3. 该房地产是否存在任何住宅用途或者私人用途?
  4. 拟议的借款安排是否符合LRBA的相关要求?
  5. 该房地产是否符合单一可收购资产规则?
  6. SMSF的信托契约(Trust Deed)和投资策略是否允许进行该项投资?
  7. 是否涉及关联方资产收购或者关联方租赁规定?
  8. 如果相关安排是在2026年8月10日之前开始的,是否符合过渡性规定?

最好在SMSF签署房地产购买合同之前完成上述事项的审查,因为如果SMSF的房地产交易结构存在问题,在合同签署之后再进行修改可能会非常困难,并且产生额外成本。

案例一:住宅投资物业

假设一个SMSF计划通过LRBA借款60万澳元购买一套公寓,并将该公寓出租给一个与SMSF没有关联的家庭作为住宅使用。

该公寓的实际用途是住宅,而不是完全并且专门用于商业活动。

根据新的借款限制,该物业一般无法满足新LRBA所要求的商业不动产条件。

因此,SMSF一般不能通过新的LRBA借款购买这种普通住宅投资物业。

案例二:作为医疗诊所使用的住宅型物业

假设一个SMSF计划购买一栋联排住宅,但该物业已经被改造成医疗诊所。

虽然该建筑最初是按照住宅用途设计的,但目前整个物业完全并且专门用于经营医疗业务。

根据具体情况,并且在满足其他SMSF相关规定的前提下,该物业有可能符合商业不动产的定义。

这个案例说明,新规定不能简单理解为“住宅物业”和“商业物业”之间的区别。

真正重要的是物业的实际使用方式,以及是否满足商业不动产的法律定义。

SMSF受托人在借款买房之前应该做什么?

SMSF通过LRBA进行房地产投资本身已经受到严格监管,而新的借款限制又增加了一项非常重要的合规要求。

在订立新的LRBA之前,受托人应该取得适当的SMSF、法律、税务以及财务方面的专业意见,以确认:

  • 拟购买的房地产符合商业不动产的相关要求;
  • LRBA的法律结构设置正确;
  • 房地产收购符合《Superannuation Industry (Supervision) Act》及其他SMSF相关规定;
  • SMSF的信托契约和投资策略允许进行该项交易;以及
  • 如果涉及关联方交易,相关安排已经按照SMSF法律要求进行适当设置。

这些审查最好在签署购房合同以及贷款文件之前完成。

常见问题

SMSF现在还可以借钱购买房地产吗?

可以。SMSF仍然可以在有限的情况下通过LRBA借款,但是新规定限制了通过新的借款安排可以购买的房地产类型。

SMSF还可以借款购买住宅投资物业吗?

一般来说,如果普通住宅投资物业不符合商业不动产的定义,SMSF不能通过新的LRBA借款购买该物业。

SMSF可以借款购买商业物业吗?

有可能。但是,仅仅将一项物业称为“商业物业”并不代表它一定符合规定。该物业仍然需要满足商业不动产的相关法律要求。

SMSF可以通过LRBA购买自己的商业经营场所吗?

有可能,前提是该物业符合商业不动产的定义,同时满足LRBA、SMSF以及其他养老金法律的相关规定。

SMSF可以继续持有以前通过LRBA购买的住宅物业吗?

根据更新后的规定,现有涉及非BRP资产的LRBA可以继续存在,但仍需要符合相关法律要求。

现有SMSF住宅物业贷款可以进行再融资吗?

现有借款安排可以在符合相关法律规定的情况下进行再融资,但同时取决于贷款机构是否愿意提供融资以及是否通过其信贷审批。

房地产的土地规划用途(zoning)是否决定它属于商业不动产?

不一定。商业不动产的判断重点在很大程度上取决于房地产的实际使用方式,而不仅仅取决于土地规划用途、物业外观或者最初的建筑设计用途。

正在考虑通过SMSF购买房地产?

SMSF借款规则的变化意味着,在签署房地产购买合同或者安排贷款之前,对拟议交易进行审查变得更加重要。

如果您正在考虑通过SMSF购买房地产,特别是计划使用LRBA借款,提前取得专业意见可以帮助您判断相关房地产是否符合新规定,以及拟议的投资和借款结构是否符合澳大利亚养老金及税务法律要求。

需要协助?

与我们这样的专业税务会计师和贷款经纪人合作,您可以放心,我们的团队可以提供针对性建议,确保贷款结构既能保护您的税务最大化扣除,同时避免错误的风险,从而让您更加安心,并更好地规划财务。

皮特马丁会计师事务所 Pitt Martin Group 是一家提供税务,会计,生意咨询,自管养老金,审计及贷款等综合性服务的经澳洲特许会计师协会认证的注册会计师事务所。我们每年会花上几百个小时去研究新的税法,以保证我们的客户可以最大化合理避税。我们的中文联系方式是 Robert Liu +61292213345 或邮件 info@pittmartingroup.com.au。皮特马丁会计师事务所Pitt Martin Group坐落在交通便利的悉尼市市中心,是一家拥有可以说中文合伙人的会计师事务所。我们的荣誉包括2018年CPA新州首席优秀奖, 2020年澳大利亚小生意年度冠军入围奖, 2021年澳洲知名媒体《每日会计师》年度最佳会计师事务所冠军入围奖,2022年最佳会计师事务所新人入围奖和2023香港澳大利亚商业协会最佳积极生意入围奖。

皮特马丁会计师事务所 Pitt Martin Group资质包括超过十五年的从业经验,澳大利亚税务注册代理,澳大利亚与新西兰特许会计师协会(CAANZ)会员,新州、维州和西澳律师协会信托账户 (Trust Account) 认证审计师,澳大利亚金融贷款经纪人协会(FBAA)执业认证会员,澳大利亚证券及投资委员会注册代理,XERO, QUICKBOOKS, MYOB等会计软件授权单位及认证顾问。

本文内容仅供参考,不构成对任何个人或团体的具体情况而形成建议。任何个人或团体应该在征求专业人士的意见后方可采取行动。由于税法的时效性,我们在发布时已致力于提供及时、准确的信息,但不能保证所称述的内容在今后任然可以适用。转发该文内容请注明出处。

By Robert Liu @ Pitt Martin Tax

Read more
Sharing Economy Tax Tips for Taxpayers in Australia

澳大利亚纳税人共享经济税务指南

越来越多的澳大利亚人开始通过“共享经济(Sharing Economy)”来增加收入。无论是提供网约车服务、出租家中的空余房间、承接自由职业工作、出租设备,还是通过网络内容创作获得收入,这些灵活的收入来源都可以为个人和家庭带来额外的经济支持。

虽然赚取额外收入有很多好处,但同时也需要了解由此产生的税务义务。很多人误以为,通过数字平台赚取的收入金额较小,或者只是偶尔赚取,因此无需申报。实际上,大多数共享经济收入都属于应税收入(Taxable Income),通常需要在每年的个人所得税申报中进行申报。

由于这些收入在报税时并不一定会自动出现在预填信息(Pre-fill)中,因此纳税人有责任保存准确的记录,并确保所有相关收入均得到正确申报。

ATO正在加强对共享经济活动的监管

Australian Taxation Office(ATO,澳大利亚税务局)近年来大幅加强了对共享经济活动的监管能力。通过先进的数据匹配(Data Matching)系统,ATO可以将许多网络平台提供的数据,与纳税人每年申报的收入进行比对。

随着平台信息报送要求不断扩大,未申报共享经济收入的情况越来越容易被ATO发现。如果ATO发现平台提供的数据与纳税人的申报信息存在不一致,可能会联系纳税人要求作出解释,并在必要时进行税务评估调整(Amended Assessment),同时可能产生利息甚至罚款。

什么属于共享经济?

共享经济涵盖的范围非常广泛,通常是指个人通过网络市场或数字平台提供商品、资产或服务并赚取收入。常见的例子包括:

  • 通过Uber、DiDi等平台提供网约车服务
  • 通过Airbnb、Stayz或类似平台提供短期住宿出租
  • 出租汽车、房车、拖车、工具、储物空间或停车位等资产
  • 提供自由职业或按需服务,例如送货、清洁、园艺、平面设计或维修服务
  • 创作网络内容、进行直播、销售数字产品,或者通过内容创作者平台获得收入

即使相关活动只是偶尔进行,或者赚取的金额相对较少,这些收入仍然可能需要申报。无论您是在经营一项业务、以独立工作者身份提供服务,还是仅仅利用业余时间赚取额外收入,都可能产生相应的税务义务。

为什么保存完整记录非常重要?

避免报税时出现问题的一个简单而有效的方法,就是在全年持续保存准确的财务记录。虽然很多平台都会提供收入或付款汇总,但仅依赖平台提供的报告,并不一定能够涵盖报税所需要的全部信息。

自行记录收入,并保留与工作相关费用的发票和收据,可以让年终报税变得更加简单。根据您所从事活动的具体性质,可抵扣费用可能包括平台佣金、燃油费、维修费、保险费、清洁费用、设备购置费用,以及其他与赚取收入直接相关的支出。

完整的记录也可以在ATO要求提供进一步资料时,作为重要的证明材料。

了解您有权申报的税务抵扣

很多人由于不了解自己可以申报哪些费用,而错过了合法的税务抵扣(Tax Deductions)。

具体可以抵扣哪些费用,取决于您通过什么方式赚取收入,以及相关支出是否与赚取这些收入存在直接关联。

每个人的情况都有所不同,因此寻求专业税务建议,可以帮助您在遵守澳大利亚税法的同时,充分申报符合条件的税务抵扣。

避免收到意外大额税单

与普通雇员不同,通过共享经济平台赚取收入的人,通常不会在收到款项时自动被预扣所得税。因此,在提交年度所得税申报后,出现比预期更高的应缴税款是比较常见的情况。

提前进行税务规划可以减少由此带来的资金压力。有些纳税人会在每次收到平台收入后,将其中一定比例转入单独的储蓄账户;也有人会在年内主动预缴税款,或者在适用的情况下进入PAYG分期预缴税制度(PAYG Instalments)。

共享经济还可能涉及哪些税务义务?

所得税并不是共享经济参与者唯一需要考虑的问题。根据您所从事活动的类型和规模,您还可能需要注册GST(商品及服务税)。

如果您提供网约车(Ride-sourcing)服务,无论您的年度营业额是多少,通常都需要注册GST。对于其他类型的业务,当营业额达到适用的GST注册门槛后,也可能需要进行GST注册。

此外,您也可以考虑进行额外的养老金(Superannuation)供款。除了帮助增加退休储蓄之外,根据个人具体情况,额外的养老金供款也可能带来一定的税务规划机会。

从长期角度管理您的共享经济收入

将共享经济活动按照小型生意的方式进行管理,可以让您的财务管理更加简单和清晰。

保持完整有序的财务记录、定期检查实际盈利情况,并提前规划未来可能产生的税务义务,不仅有助于改善现金流,也能够随着收入增长帮助您作出更合理的财务决策。

在提交年度所得税申报之前,应仔细检查自己的收入和费用记录,并确认已经申报通过各类网络平台取得的全部收入。向您的会计师或税务顾问寻求专业建议,可以帮助您识别可以申报的税务抵扣、确保税务申报准确,并降低因申报错误或遗漏而受到ATO进一步审查的风险。

共享经济正在为越来越多的澳大利亚人创造灵活的额外收入机会。通过充分了解相关税务义务、保存良好的财务记录并提前进行税务规划,您可以更安心地享受这些额外收入带来的好处,同时确保履行自己的税务责任。

如需进一步了解共享经济收入及相关税务义务,可以参考ATO关于共享经济与税务的官方指南,或者联系我们,根据您的个人情况获得更有针对性的专业建议。

需要协助?

与我们这样的专业税务会计师和贷款经纪人合作,您可以放心,我们的团队可以提供针对性建议,确保贷款结构既能保护您的税务最大化扣除,同时避免错误的风险,从而让您更加安心,并更好地规划财务。

皮特马丁会计师事务所 Pitt Martin Group 是一家提供税务,会计,生意咨询,自管养老金,审计及贷款等综合性服务的经澳洲特许会计师协会认证的注册会计师事务所。我们每年会花上几百个小时去研究新的税法,以保证我们的客户可以最大化合理避税。我们的中文联系方式是 Robert Liu +61292213345 或邮件 info@pittmartingroup.com.au。皮特马丁会计师事务所Pitt Martin Group坐落在交通便利的悉尼市市中心,是一家拥有可以说中文合伙人的会计师事务所。我们的荣誉包括2018年CPA新州首席优秀奖, 2020年澳大利亚小生意年度冠军入围奖, 2021年澳洲知名媒体《每日会计师》年度最佳会计师事务所冠军入围奖,2022年最佳会计师事务所新人入围奖和2023香港澳大利亚商业协会最佳积极生意入围奖。

皮特马丁会计师事务所 Pitt Martin Group资质包括超过十五年的从业经验,澳大利亚税务注册代理,澳大利亚与新西兰特许会计师协会(CAANZ)会员,新州、维州和西澳律师协会信托账户 (Trust Account) 认证审计师,澳大利亚金融贷款经纪人协会(FBAA)执业认证会员,澳大利亚证券及投资委员会注册代理,XERO, QUICKBOOKS, MYOB等会计软件授权单位及认证顾问。

本文内容仅供参考,不构成对任何个人或团体的具体情况而形成建议。任何个人或团体应该在征求专业人士的意见后方可采取行动。由于税法的时效性,我们在发布时已致力于提供及时、准确的信息,但不能保证所称述的内容在今后任然可以适用。转发该文内容请注明出处。

By Robert Liu @ Pitt Martin Tax

Read more
Ending card surcharges: What you need to know before 1 October 2026

澳洲将于2026年10月1日起取消银行卡附加费

澳大利亚储备银行(Reserve Bank of Australia,RBA)宣布了一项重要的支付体系改革,将对澳洲企业接受银行卡付款的方式产生重大影响。

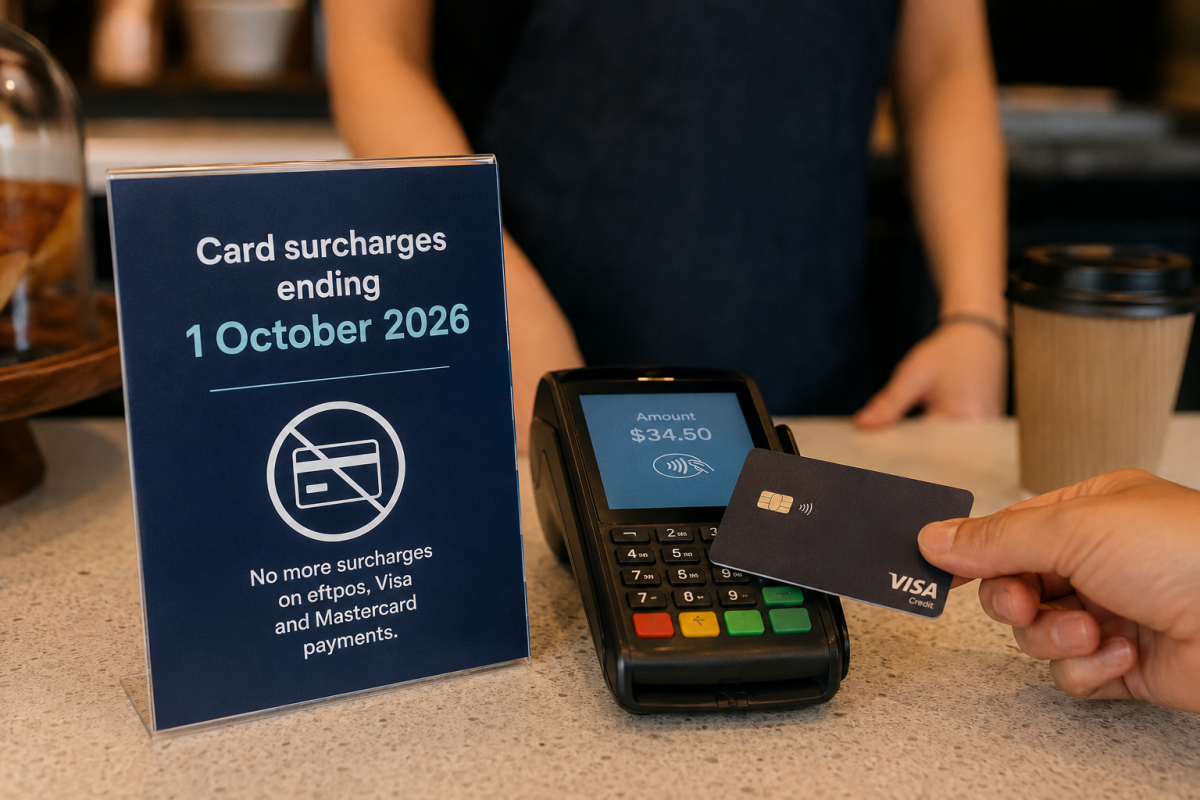
自 2026年10月1日起,澳大利亚将禁止企业对通过 eftpos、Visa 和 Mastercard 信用卡及借记卡进行的付款收取额外的银行卡附加费(Card Surcharge)。

对于许多企业而言,收取银行卡附加费一直是弥补商户支付手续费(Merchant Payment Costs)的常见方式。然而,新规旨在简化商品和服务定价、提高支付费用透明度,并降低整个经济体系中的支付成本。

如果您的企业目前仍向客户收取银行卡附加费,现在就应开始为新规做好准备。

为什么RBA要禁止银行卡附加费?

根据RBA的数据,澳大利亚消费者每年支付的银行卡附加费约为 16亿澳元。与此同时,企业接受电子支付所承担的成本实际上更高。

此次改革主要旨在:

  • 消除消费者结账时遇到的额外或意外费用;
  • 降低企业整体支付处理成本;
  • 提高支付行业收费透明度;
  • 促进支付服务提供商之间的竞争;
  • 建立更加简单、公平的支付定价体系。

RBA预计,这些改革可能使商户每年的支付成本降低约 9.1亿澳元,其中小型企业预计将成为主要受益者之一。

2026年10月1日起将发生哪些变化?

此次支付体系改革主要包括以下三个方面。

1. 禁止收取银行卡附加费

自2026年10月1日起,企业将不得再针对以下支付方式额外收取费用:

  • eftpos
  • Visa
  • Mastercard
  • 相关支付网络

无论客户通过以下哪种方式付款,该规定均适用:

  • 实体店付款;
  • 网上付款;
  • 手机钱包付款;
  • 集成式支付系统付款。

消费者看到的应当是单一的最终价格,企业不得在结账时再额外增加银行卡支付手续费。

2. 降低银行卡交换费(Interchange Fees)

交换费是银行卡交易处理过程中,不同金融机构之间收取和支付的一种批发费用。

根据新的改革措施:

  • 现有交换费上限将进一步降低;
  • 对海外发行银行卡(Foreign-issued Cards)将设置新的收费限制;
  • 商户接受银行卡付款的整体成本预计将下降。

降低交换费预计可以减少企业接受银行卡付款的成本,从而在一定程度上抵消企业无法继续向消费者收取银行卡附加费所带来的影响。

3. 提高支付费用透明度

银行、支付服务提供商以及银行卡组织将被要求更加清晰地披露以下信息:

  • 商户服务费(Merchant Service Fees);
  • 支付处理成本;
  • 收费结构;
  • 支付服务商利润空间。

支付服务提供商还需要说明,批发层面的费用下降是如何传递给商户的。

更高的收费透明度将有助于企业比较不同支付服务提供商、协商更优惠的收费标准,并对企业支付系统作出更加合理的选择。

相关改革还将受到 澳大利亚竞争与消费者委员会(ACCC) 的监管,并获得 澳大利亚小企业及家族企业申诉专员(Australian Small Business and Family Enterprise Ombudsman) 的相关指导。

企业应如何为银行卡附加费禁令做好准备?

虽然新规要到2026年10月才正式实施,但企业应提前审查现有的支付安排。

检查现有商户手续费

首先检查您的商户服务账单,并确认:

  • 当前接受银行卡付款的实际成本;
  • 每月支付处理费用;
  • 目前通过银行卡附加费取得的收入;
  • 新规对企业整体利润率可能产生的影响。

如果企业目前依靠银行卡附加费来抵消支付处理成本,那么可能需要重新评估商品或服务的定价策略,以维持合理的利润水平。

与支付服务提供商沟通

此次改革也是重新审视现有支付服务安排的好机会。

随着交换费预计下降以及收费透明度提高,企业可能有机会与支付服务提供商协商:

  • 更低的商户服务费;
  • 更具竞争力的收费方案;
  • 更适合企业需求的支付技术或设备。

小型企业目前往往承担较高的实际支付处理费率,因此可能尤其值得借此机会重新比较不同支付服务提供商的收费。

更新定价及POS系统

在新规正式实施前,企业需要取消:

  • 银行卡附加费提示;
  • 结账系统中的附加费设置;
  • 自动按百分比收取的银行卡手续费;
  • 单独列示的支付处理费用。

届时,向消费者展示的价格原则上应当已经包含相关支付成本。

企业应同时检查实体店和线上销售渠道,确保所有支付方式符合新规定。

将改革影响纳入现金流规划

虽然商户手续费下降可能不会立即发生,但预计不少企业将在 2026–27财年逐渐感受到相关成本变化。

对于大量处理小额交易的行业,改革的影响可能尤其明显,例如:

  • 咖啡店;
  • 餐厅;
  • 零售商店;
  • 建筑及技工类企业;
  • 各类服务型企业。

因此,现在也是更新企业预算和财务预测、将未来支付成本变化纳入考虑的合适时机。

关注客户付款习惯的变化

取消银行卡附加费后,可能会有更多消费者选择刷卡,而不是使用现金付款。

这可能提高付款便利性、加快交易速度,并减少企业处理现金的需要。

不过,随着消费者支付习惯发生变化,企业仍应持续监控银行卡支付成本,以确保银行卡使用量增加不会抵消商户手续费下降所带来的节省。

对澳大利亚企业的整体影响

从更广泛的角度来看,此次改革有望为澳大利亚企业创造更加公平和透明的支付环境。

对于原本就没有收取银行卡附加费的企业,如果基础商户手续费下降,将可以直接受益,从而改善企业利润水平。

对于目前正在收取银行卡附加费的企业,虽然需要调整现有收费模式,但长期而言,统一定价可能简化日常运营、减少行政管理工作,并降低与附加费规则相关的合规风险。

随着改革推进,支付服务提供商之间的竞争预计也将进一步加强,从而推动市场出现更具竞争力的支付产品及收费方案。

与此同时,银行可能会调整信用卡积分、奖励计划等其他产品功能,以应对收入结构变化。但RBA与ACCC的监管重点之一,是确保支付体系改革带来的成本下降能够合理传递给企业和消费者。

总结

取消银行卡附加费将成为近年来澳大利亚支付体系较为重要的一项改革。

对于消费者而言,这意味着更加简单、透明的价格,以及结账时更少的额外收费。

对于企业而言,这既意味着需要调整现有收费方式,也提供了一个重新审视支付成本、简化运营流程以及争取更低商户手续费的机会。

提前准备是关键。

企业现在就可以开始检查现有商户支付安排、银行卡手续费以及产品和服务定价策略,以便在 2026年10月1日新规实施前顺利完成调整。

如果您不确定这些变化将如何影响您的企业,可以考虑寻求专业意见,对现有商户手续费、定价策略及现金流影响进行评估,并寻找在新规实施前进一步降低支付成本的机会。

需要协助?

与我们这样的专业税务会计师和贷款经纪人合作,您可以放心,我们的团队可以提供针对性建议,确保贷款结构既能保护您的税务最大化扣除,同时避免错误的风险,从而让您更加安心,并更好地规划财务。

皮特马丁会计师事务所 Pitt Martin Group 是一家提供税务,会计,生意咨询,自管养老金,审计及贷款等综合性服务的经澳洲特许会计师协会认证的注册会计师事务所。我们每年会花上几百个小时去研究新的税法,以保证我们的客户可以最大化合理避税。我们的中文联系方式是 Robert Liu +61292213345 或邮件 info@pittmartingroup.com.au。皮特马丁会计师事务所Pitt Martin Group坐落在交通便利的悉尼市市中心,是一家拥有可以说中文合伙人的会计师事务所。我们的荣誉包括2018年CPA新州首席优秀奖, 2020年澳大利亚小生意年度冠军入围奖, 2021年澳洲知名媒体《每日会计师》年度最佳会计师事务所冠军入围奖,2022年最佳会计师事务所新人入围奖和2023香港澳大利亚商业协会最佳积极生意入围奖。

皮特马丁会计师事务所 Pitt Martin Group资质包括超过十五年的从业经验,澳大利亚税务注册代理,澳大利亚与新西兰特许会计师协会(CAANZ)会员,新州、维州和西澳律师协会信托账户 (Trust Account) 认证审计师,澳大利亚金融贷款经纪人协会(FBAA)执业认证会员,澳大利亚证券及投资委员会注册代理,XERO, QUICKBOOKS, MYOB等会计软件授权单位及认证顾问。

本文内容仅供参考,不构成对任何个人或团体的具体情况而形成建议。任何个人或团体应该在征求专业人士的意见后方可采取行动。由于税法的时效性,我们在发布时已致力于提供及时、准确的信息,但不能保证所称述的内容在今后任然可以适用。转发该文内容请注明出处。

By Robert Liu @ Pitt Martin Tax

Read more
federal budget 2026-27

2026年联邦预算税务更新

2026年联邦预算税务更新对联邦政府此前公布的多项重要税务改革方案进行了调整。联邦预算于2026年5月12日公布,其中包括资本利得税(CGT)、自由裁定信托(Discretionary Trust)及自管养老金基金(SMSF)等多项重大改革。

预算公布后,政府根据企业、税务专业人士及行业团体的反馈,对部分重要提案进行了修订。因此,本次2026年联邦预算税务更新,为纳税人、投资者、企业主及信托受托人在未来税务规划方面提供了重要参考。

联邦预算税务更新:资本利得税(CGT)

本次预算中最受关注的改革之一,是拟调整现行的50%资本利得税折扣(CGT Discount)。

根据原提案,个人及信托未来将不再适用50%的CGT折扣,而改为采用资本利得指数化(Indexation)制度。同时,自2027年7月1日起(有限例外情况除外),资本利得还将适用最低30%的税率。

目前,政府已进一步宣布推出创新企业资本利得税优惠(Innovative Business CGT Concession),旨在鼓励更多资金投资澳洲初创企业。

符合资格的投资者、创始人及员工持股计划(ESS)参与者,未来仍有机会继续享有50%的CGT折扣。政府亦已发布咨询文件,就该优惠制度的具体运作方式征求意见。

此外,小型企业亦将受惠于另一项改革建议。

自2027年7月1日起,适用于**50% Active Asset Reduction(50%活跃资产减免)**的小型企业营业额门槛,将由目前的200万澳元提高至1,000万澳元。

不过,其余三项小型企业CGT优惠将维持不变,包括:

  • 15年免税优惠(15-Year Exemption)
  • 退休豁免(Retirement Exemption)
  • 小型企业递延优惠(Small Business Rollover)

这些优惠仍继续适用现行200万澳元营业额测试。不过,即使营业额超过200万澳元,只要符合现行600万澳元净资产价值测试(Net Asset Value Test),企业仍可能符合相关优惠资格。

联邦预算税务更新:自由裁定信托(Discretionary Trust)

原预算提案建议,自2028年7月1日起,自由裁定信托适用最低30%的税率。

根据原方案,许多遗嘱信托(Testamentary Trust)亦会受到新规则影响。

现时,政府已调整有关政策,计划豁免所有真正为遗产继承目的而设立的遗嘱信托(Genuine Testamentary Trust)。

不过,该豁免仅适用于来自已故人士遗产资产所产生的收入。

此外,对于2028年7月1日或之后设立的遗嘱自由裁定信托(Testamentary Discretionary Trust),若希望享有豁免资格,则其受益人仅可包括自然人及免所得税实体(Income Tax-Exempt Entities)。

联邦预算税务更新:SMSF(自管养老金基金)

政府亦宣布对自管养老金基金(SMSF)相关规定作出调整。

其中一项重要改革涉及SMSF借款规则。

根据拟议改革,SMSF未来将不得再透过**有限追索借款安排(Limited Recourse Borrowing Arrangement,LRBA)**购买住宅物业(Residential Property)。

现有的LRBA借款预计将适用祖父条款(Grandfathering Provisions),因此不会受到新规定影响。

然而,当新法正式实施后,SMSF将不能再透过LRBA为购买住宅物业进行新的借款安排。

接下来应该怎么做?

上述税务改革建议可能影响投资决策、企业架构、遗产规划以及退休金策略。

虽然政府已针对多项措施进行了修订,但在相关法案正式通过国会之前,未来仍可能进一步调整。

如果您拥有企业、通过信托进行投资,或管理自管养老金基金(SMSF),现在正是检视自身税务安排的良好时机。及早了解拟议规则,有助于提前规划并降低未来潜在影响。

我们将持续关注相关立法进展,并在有进一步消息时第一时间提供最新资讯。

如您希望了解上述改革对您个人、企业或SMSF可能产生的影响,欢迎随时联系我们的专业团队。

需要协助?

与我们这样的专业税务会计师和贷款经纪人合作,您可以放心,我们的团队可以提供针对性建议,确保贷款结构既能保护您的税务最大化扣除,同时避免错误的风险,从而让您更加安心,并更好地规划财务。

皮特马丁会计师事务所 Pitt Martin Group 是一家提供税务,会计,生意咨询,自管养老金,审计及贷款等综合性服务的经澳洲特许会计师协会认证的注册会计师事务所。我们每年会花上几百个小时去研究新的税法,以保证我们的客户可以最大化合理避税。我们的中文联系方式是 Robert Liu +61292213345 或邮件 info@pittmartingroup.com.au。皮特马丁会计师事务所Pitt Martin Group坐落在交通便利的悉尼市市中心,是一家拥有可以说中文合伙人的会计师事务所。我们的荣誉包括2018年CPA新州首席优秀奖, 2020年澳大利亚小生意年度冠军入围奖, 2021年澳洲知名媒体《每日会计师》年度最佳会计师事务所冠军入围奖,2022年最佳会计师事务所新人入围奖和2023香港澳大利亚商业协会最佳积极生意入围奖。

皮特马丁会计师事务所 Pitt Martin Group资质包括超过十五年的从业经验,澳大利亚税务注册代理,澳大利亚与新西兰特许会计师协会(CAANZ)会员,新州、维州和西澳律师协会信托账户 (Trust Account) 认证审计师,澳大利亚金融贷款经纪人协会(FBAA)执业认证会员,澳大利亚证券及投资委员会注册代理,XERO, QUICKBOOKS, MYOB等会计软件授权单位及认证顾问。

本文内容仅供参考,不构成对任何个人或团体的具体情况而形成建议。任何个人或团体应该在征求专业人士的意见后方可采取行动。由于税法的时效性,我们在发布时已致力于提供及时、准确的信息,但不能保证所称述的内容在今后任然可以适用。转发该文内容请注明出处。

By Robert Liu @ Pitt Martin Tax

Read more
SMSF 2026–27 Checklist

SMSF 2026–27 年度检查清单:7 个受托人必须尽早完成的重要事项

随着 2026–27 财政年度正式展开,自管养老金基金(SMSF)受托人应尽早检视基金运作及合规情况,为新一年度做好准备。许多与 SMSF 相关的重要调整已于 2026 年 7 月 1 日正式生效,包括转移余额上限(Transfer Balance Cap)、缴款上限、Super 支付制度及 Division 296 等重大变化。

及早完成年度检查,不仅能够降低年终报税及审计压力,也有助于避免违规风险,并为退休及税务规划争取更多选择空间。

以下是 2026–27 财年每位 SMSF 受托人都应重点关注的七个事项。

1. 检视转移余额上限及退休养老金规划

转移余额上限提高至 210 万澳元

自 2026 年 7 月 1 日起,一般转移余额上限由 200 万澳元提高至 210 万澳元。

对于已经开始领取退休养老金(Account-Based Pension)的成员,应确认是否有资格获得个人转移余额上限的指数调整(Personal Transfer Balance Cap Indexation)。尤其是过去几年已开始领取养老金的成员,每个人可获得的调整额度都可能不同。

虽然澳洲税务局(ATO)会自动计算每位成员的个人转移余额上限 ,但前提是所有转移余额账户(Transfer Balance Account,TBA)事件已经完成申报。因此,如养老金设立、养老金转换(Commutation)等事项发生于 2026 年 6 月 30 日之前,应尽快完成申报,以确保个人转移余额上限能正确计算。

检视传统养老金(Legacy Pension)是否适合转换

目前允许退出部分传统养老金的五年过渡措施,适用于 2024 年 12 月 7 日至 2029 年 12 月 6 日。

如果基金持有:

  • 终身养老金(Lifetime Pension)
  • 预期寿命养老金(Life Expectancy Pension)
  • 市场挂钩养老金(Market-linked Pension)

受托人应先确认信托契约(Trust Deed)是否允许相关安排,并综合考虑 Division 296 新税制、养老金转换要求及整体退休规划,再决定是否进行调整。

2. 更新缴款策略

年度缴款上限提高

自 2026–27 财年开始:

项目新上限
税前优惠性缴款(Concessional Contributions)32,500 澳元
税后非优惠性缴款(Non-concessional Contributions)130,000 澳元

不过,并非所有成员都可以进行税后缴款。

是否符合资格,仍取决于成员截至 2026 年 6 月 30 日 的总养老金余额(Total Superannuation Balance,TSB)是否低于 210 万澳元。

因此,在安排全年缴款前,应先确认成员的总养老金余额,以避免超额缴款产生额外税务。

提前使用规则更新

由于税后缴款上限提高,因此提前使用规则(Bring-forward Rule)的最高额度亦由 360,000 澳元提高至 390,000 澳元。

不过需特别留意:

如果成员已于 2024–25 或 2025–26 财年启动提前使用规则,并不会自动获得新的 390,000 澳元额度。

因此,计划使用该规则前,应先确认成员截至 2026 年 6 月 30 日的总养老金余额及适用的新资格门槛。

3. 确保养老金符合规定,避免影响免税养老金收入(Exempt Current Pension Income)

最低养老金必须按时支付

领取退休养老金的成员,每年都必须达到法定最低提款金额。

若未于财政年度结束前支付最低金额,可能导致:

  • 养老金资格受到影响;
  • 基金失去免税养老金收入的税务优惠。

过渡性退休收入流(Transition to Retirement Income Stream)成员应注意提款限制

若成员领取的是过渡性退休收入流(TRIS),全年提款金额必须同时符合:

  • 最低提款要求;
  • 不超过账户余额 10% 的最高提款限制。

此外,当成员于 2026–27 财年内年满 65 岁时,TRIS 将自动进入退休阶段(Retirement Phase),并可能影响其转移余额上限。

建议在达到 65 岁前先咨询专业顾问,以便提前规划。

正确办理养老金行政程序

养老金设立(Commencement)及转换(Commutation)均应按照规定程序办理。

若行政程序出现错误,可能导致:

  • 额外转移余额账户(Transfer Balance Account,TBA)事件;
  • 不必要的税务后果;
  • ATO 资料错误。

因此,应确保所有 TBA 事项均按时向 ATO 完成申报。

4. 检视关联方贷款(Related-party Loan)

若 SMSF 存在关联方借款安排,应重新检视是否仍符合 ATO《PCG 2016/5》安全港(Safe Harbour)要求,包括:

  • 利率
  • 贷款期限
  • 商业贷款条件
  • 最低还款金额

安全港利率提高

随着澳洲储备银行现金利率上升,2026–27 财年的安全港利率调整为:

贷款类型利率
房地产贷款9.35%
上市证券贷款11.35%

受托人应重新计算最低还款金额,确保贷款持续符合安全港要求。

5. 检视 Payroll 及 Super 缴款流程

SMSF 必须具备新支付平台(New Payments Platform)收款能力

自 2026 年 7 月 1 日起,雇主及养老金基金均须能够透过新支付平台进行付款。

因此,受托人应确认基金银行账户已支持:

  • Osko
  • PayID
  • 其他获认可的 NPP 支付方式

避免未来 Super 缴款失败。

留意成员验证请求(Member Verification Request)

未来雇主在支付退休金前,将开始发送成员验证请求,确认 SMSF 是否可接受雇主缴款。

由于 SuperStream 信息通常发送至基金会计师或管理员的平台,因此成员应于雇主准备付款前,通知 SMSF 顾问,以便及时处理相关验证请求。

关联员工(Closely Held Employees)应特别留意

若基金接收关联员工的雇主退休金,应确认:

  • 是否符合 SuperStream 豁免;
  • Payroll 系统是否符合最新规定。

此外,若 SMSF 年度申报(SMSF Annual Return)未按时提交,ATO 有权将基金移除 SMSF Lookup 名单。

一旦基金被移除,雇主将无法继续缴纳法定退休金,直至基金恢复合规状态。

6. 提前规划 Division 296

2026–27 财年开始实施 Division 296 的过渡安排。

相关规定将依据成员 截至 2027 年 6 月 30 日的总养老金余额(Total Superannuation Balance) 判断是否适用。

受托人应评估是否采用 2026 年 6 月 30 日市场价值作为 Division 296 成本基础(Cost Base)。

虽然此项选择可于提交 2027 年 SMSF 年度申报前决定,但由于将影响基金所有符合资格资产未来的:

  • 资本利得(Capital Gains)
  • 资本亏损(Capital Losses)
  • Division 296 税务计算

因此,建议在作出决定前先取得专业税务意见。

7. 完成年度行政管理工作

检视受托人架构

若基金目前采用个人受托人(Individual Trustee),可考虑是否转换为公司受托人(Corporate Trustee)。

对于大部分 SMSF 而言,公司受托人通常具有较佳的资产管理、继承安排及行政便利性。

若进行结构调整,应于规定期限内向:

  • 澳洲税务局(ATO)
  • 澳洲证券及投资委员会(ASIC)
  • 其他相关机构

完成更新。

保存完整文件纪录

受托人应妥善保存以下资料:

  • 受托人决议(Trustee Resolution)
  • 市场估值文件
  • 缴款纪录
  • 选择文件(Election 文件)
  • 雇主通讯纪录
  • 各项重大交易资料

完整纪录不仅有助于年度审计,也能在 ATO 查核时提供充分证明。

总结

2026–27 财年对于 SMSF 而言出现了不少重要变化,包括:

  • 转移余额上限提高至 210 万澳元;
  • 缴款上限(Contribution Caps)全面提高;
  • 提前使用规则(Bring-forward Rule)更新;
  • 新支付平台(New Payments Platform)与成员验证请求(Member Verification Request)正式实施;
  • 安全港利率上调;
  • Division 296 过渡规则开始生效。

及早完成年度检查,有助于降低合规风险、减少年终压力,并让退休及税务规划拥有更多主动权。

如果您希望确认自己的 SMSF 是否已符合最新规定,或希望评估上述变化对您的退休规划可能带来的影响,欢迎联系我们。Pitt Martin Group 的专业团队可协助您进行全面的 SMSF 年度检视,确保基金持续符合澳洲税务法规,并为未来做好规划。

需要协助?

与我们这样的专业税务会计师和贷款经纪人合作,您可以放心,我们的团队可以提供针对性建议,确保贷款结构既能保护您的税务最大化扣除,同时避免错误的风险,从而让您更加安心,并更好地规划财务。

皮特马丁会计师事务所 Pitt Martin Group 是一家提供税务,会计,生意咨询,自管养老金,审计及贷款等综合性服务的经澳洲特许会计师协会认证的注册会计师事务所。我们每年会花上几百个小时去研究新的税法,以保证我们的客户可以最大化合理避税。我们的中文联系方式是 Robert Liu +61292213345 或邮件 info@pittmartingroup.com.au。皮特马丁会计师事务所Pitt Martin Group坐落在交通便利的悉尼市市中心,是一家拥有可以说中文合伙人的会计师事务所。我们的荣誉包括2018年CPA新州首席优秀奖, 2020年澳大利亚小生意年度冠军入围奖, 2021年澳洲知名媒体《每日会计师》年度最佳会计师事务所冠军入围奖,2022年最佳会计师事务所新人入围奖和2023香港澳大利亚商业协会最佳积极生意入围奖。

皮特马丁会计师事务所 Pitt Martin Group资质包括超过十五年的从业经验,澳大利亚税务注册代理,澳大利亚与新西兰特许会计师协会(CAANZ)会员,新州、维州和西澳律师协会信托账户 (Trust Account) 认证审计师,澳大利亚金融贷款经纪人协会(FBAA)执业认证会员,澳大利亚证券及投资委员会注册代理,XERO, QUICKBOOKS, MYOB等会计软件授权单位及认证顾问。

本文内容仅供参考,不构成对任何个人或团体的具体情况而形成建议。任何个人或团体应该在征求专业人士的意见后方可采取行动。由于税法的时效性,我们在发布时已致力于提供及时、准确的信息,但不能保证所称述的内容在今后任然可以适用。转发该文内容请注明出处。

By Robert Liu @ Pitt Martin Tax

Read more