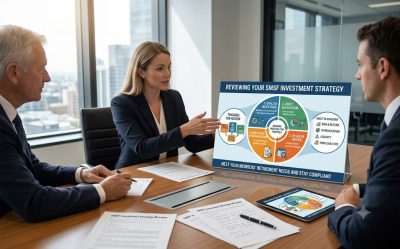
每个自管养老金(Self-Managed Super Fund,简称SMSF)都必须制定投资策略。根据澳洲养老金法律,受托人必须结合基金的整体情况制定投资策略、定期审查,并确保实际投资活动符合该策略。
SMSF投资策略审查并不是简单的合规打勾程序,而是确保基金持有的资产仍然符合成员退休需求的重要过程。这也是SMSF审计师每年需要检查的事项之一。
法律并没有明确规定“定期审查”必须间隔多长时间。不过,至少每年审查一次是普遍接受的做法,也符合澳洲税务局(ATO)的预期。本文将介绍SMSF投资策略应该多久审查一次、投资策略必须涵盖哪些内容,以及如何记录审查过程,以确保基金符合相关合规要求。
为什么需要审查SMSF投资策略?
澳洲养老金法律要求SMSF受托人制定投资策略、定期审查,并确保基金按照投资策略运作。这是一项持续性的法律义务,而不是基金设立时完成一次就可以不再关注的工作。
无论采用哪种审查方式,受托人都必须能够向SMSF审计师证明,投资策略已经经过审查,并且相关决定已得到适当记录。
这些记录应当说明受托人决定进行哪些调整,或者说明经过审查后,为什么认为现有投资策略仍然适合基金。
如果缺乏相关书面证据,即使受托人实际上已经讨论或考虑过投资策略,审计师也可能无法确认审查已经完成。
SMSF投资策略应该多久审查一次?
一般建议至少每年审查一次SMSF投资策略。
部分受托人选择在新财年开始之前或开始时进行审查,另一些受托人则在审阅上一财年财务报表时同步审查投资策略。
这两种方式都可以,受托人应根据基金的实际情况选择合适的时间。关键是确保每年完成审查,并保留书面记录,以便审计师检查。
哪些情况下需要额外审查SMSF投资策略?
除了年度审查之外,当基金或市场环境发生重大变化时,也应重新评估投资策略,例如:
- 金融市场出现明显调整或下跌;
- 有新成员加入基金,或者现有成员退出基金;
- 基金成员开始领取养老金(Pension)。
这些变化可能影响基金的投资风险、现金流需求及资产流动性,因此都是重新审查投资策略的重要时机。
SMSF投资策略包括哪些内容?
SMSF投资政策通常由两个主要部分组成。
第一部分是投资目标(Investment Objective)。
投资目标主要说明基金希望实现的投资成果,例如在一定期间内达到某个预期投资回报水平。
制定投资目标时,通常需要考虑基金成员的年龄、退休需求以及能够承受的投资风险。
第二部分是投资策略(Investment Strategy)。
投资策略主要说明基金将如何实现既定投资目标,例如规定不同资产类别的投资比例范围,或者列明基金计划持有的具体投资资产。
SMSF受托人在制定和审查投资策略时必须考虑哪些因素?
在审查SMSF投资策略时,受托人必须考虑以下事项:
- 投资风险及预期回报:结合基金的投资目标及预计现金流需求,评估各项投资的风险和可能产生的回报。
- 投资组合及分散风险:考虑基金整体投资资产的组成,以及投资过度集中、缺乏多元化可能带来的风险。
- 资产流动性:根据基金预计的现金流需求,评估投资资产能否在需要时及时变现。
- 履行债务及其他义务的能力:确保基金能够支付现有及未来可能产生的负债和其他财务义务。
- 成员保险:考虑基金是否应该为一名或多名成员持有人寿保险、完全及永久伤残保险等适当的保险保障。
法律要求受托人考虑上述因素,但具体如何制定投资策略,仍需要根据基金的实际情况作出决定。
SMSF投资策略必须进行多元化投资吗?
SMSF受托人必须考虑投资多元化(Diversification),但这并不意味着法律强制要求每个SMSF都必须持有多种不同类型的资产。
许多SMSF仅持有一处房产和一个银行账户。对于某些基金而言,这样的投资组合可能完全合理。
关键在于受托人是否充分考虑并记录了投资集中的风险。
如果基金的投资高度集中,受托人应当记录:
- 是否已经考虑投资多元化及相关风险;
- 为什么缺乏多元化的投资组合仍然适合基金;
- 为什么选择持有这些特定资产。
只要受托人能够根据基金的实际情况作出合理判断,并保留适当的书面记录,投资集中本身并不必然意味着违反SMSF合规要求。
SMSF必须为成员购买保险吗?
法律并没有强制要求SMSF必须为基金成员购买保险。
但是,受托人必须考虑成员是否需要保险保障,并记录相关考虑过程。
即使最终决定不购买任何保险,也应当在投资策略审查记录中说明已经考虑过保险问题及相关决定。
成员开始领取养老金后,SMSF投资策略需要如何调整?
当SMSF成员开始领取养老金时,通常需要重新审查投资策略,因为基金的资产流动性需求和投资结构可能发生明显变化。
在所有成员都处于退休前的资产积累阶段(Accumulation Phase)时,基金的日常支出通常比较容易预测,因此许多基金不需要保留大量现金。
但是,当成员开始提取退休福利,无论是通过定期养老金支付(Pension Payments)、一次性提取(Lump Sum),还是两者结合,基金的现金流、资产流动性以及现金储备就会变得更加重要。
有些SMSF受托人在临近财年结束时才发现,基金没有足够现金支付法定最低养老金金额。
造成这种情况可能有多种原因,但这通常意味着受托人需要重新评估现有投资策略是否仍然适当,以及基金持有的资产是否需要调整。
示例一:仅持有一处房产和一个银行账户的SMSF
假设某SMSF仅持有一处投资房产和一个银行账户。
在成员处于资产积累阶段时,这样的投资策略可能是合理的。但是,当成员进入退休领取阶段(Drawdown Phase)后,受托人就需要考虑原有策略是否仍然适用。
澳洲投资者通常偏好房地产投资,但这并不意味着房地产适合所有SMSF的退休需求。
如果房产产生的租金收入不足以满足成员的退休生活需求和法定最低养老金支付要求,基金可能需要调整投资安排。
同样的问题也可能出现在其他难以迅速变现的投资资产上,例如非上市公司股份或非上市信托权益。
示例二:SMSF成员开始领取养老金
某SMSF多年来一直处于资产积累阶段,基金主要投资于长期资产。
后来,一名成员开始领取账户型养老金(Account-Based Pension),基金必须每年向该成员支付至少法定最低金额的养老金。
受托人因此重新审查投资策略,评估基金新的现金流及流动性需求,并考虑调整投资组合或建立现金储备。
受托人同时记录了调整投资策略的原因及相关决定。
通过及时审查和调整投资策略,基金不仅能够满足相关合规要求,也能够确保有足够资金履行养老金支付义务。
SMSF受托人审查投资策略时应该检查哪些问题?
在完成SMSF投资策略审查之前,受托人可以检查以下事项:
- 今年是否已经至少审查过一次SMSF投资策略?
- 是否保存了书面记录,说明投资策略作出了哪些调整,或者为什么现有策略仍然适当?
- 是否考虑了投资风险、预期回报、投资多元化、资产流动性以及基金履行财务义务的能力?
- 如果基金投资高度集中,是否记录了为什么这种投资结构仍然适合基金?
- 是否考虑并记录了基金成员的保险需求?
- 是否发生了需要重新审查投资策略的重要变化,例如成员加入或退出、开始领取养老金,或者金融市场出现明显调整?
- 基金现有资产及现金流是否足以满足法定最低养老金支付要求和其他预计支出?
常见问题
SMSF必须每年审查投资策略吗?
澳洲养老金法律要求SMSF定期审查投资策略,但并没有明确规定固定的审查时间间隔。
至少每年审查一次是普遍接受的做法,也符合ATO的预期。
谁负责审查SMSF投资策略?
SMSF受托人负责审查投资策略。
受托人还必须能够向基金审计师证明,投资策略已经经过适当审查,并且相关决定已得到书面记录。
SMSF投资策略必须多元化吗?
不一定。
法律要求受托人考虑投资多元化,但并不强制要求所有SMSF都必须持有多种资产。
例如,仅持有一处房产和一个银行账户的基金,也可能具有合理的投资策略,前提是受托人已经充分考虑投资集中风险,并记录为什么该投资组合适合基金。
SMSF必须为成员购买保险吗?
不需要。
法律没有强制要求SMSF必须为成员购买保险,但受托人必须考虑成员的保险需求,并记录相关决定。
如果SMSF无法支付法定最低养老金金额怎么办?
这可能表明基金现有投资策略需要重新审查,特别是资产流动性、现金储备及投资组合是否仍然适合成员退休领取阶段的需求。
受托人应及时评估基金的现金流情况及投资安排,以确保基金能够履行养老金支付义务。
除年度审查外,什么时候还需要审查SMSF投资策略?
当发生可能影响基金投资风险或现金流需求的重要事件时,应考虑重新审查投资策略。
例如,金融市场出现明显调整、基金成员加入或退出,或者成员开始领取养老金。
需要协助?
如果您不确定现有SMSF投资策略是否仍然符合基金的实际情况,或者基金成员开始领取养老金等变化是否需要重新审查投资策略,皮特马丁会计师事务所可以协助您审阅和记录相关策略,评估投资多元化、资产流动性及成员保险等合规事项,并准备SMSF年度审计所需的证明文件。
作为悉尼专业税务会计师事务所,我们为SMSF受托人提供自管养老金会计、年度合规及投资策略审查相关服务,协助基金满足相关养老金法律及审计要求。
皮特马丁会计师事务所 Pitt Martin Group 是一家提供税务,会计,生意咨询,自管养老金,审计及贷款等综合性服务的经澳洲特许会计师协会认证的注册会计师事务所。我们每年会花上几百个小时去研究新的税法,以保证我们的客户可以最大化合理避税。我们的中文联系方式是 Robert Liu +61292213345 或邮件 info@pittmartingroup.com.au。皮特马丁会计师事务所Pitt Martin Group坐落在交通便利的悉尼市市中心,是一家拥有可以说中文合伙人的悉尼会计师事务所。我们的荣誉包括2018年CPA新州首席优秀奖, 2020年澳大利亚小生意年度冠军入围奖, 2021年澳洲知名媒体《每日会计师》年度最佳会计师事务所冠军入围奖,2022年最佳会计师事务所新人入围奖和2023香港澳大利亚商业协会最佳积极生意入围奖。
皮特马丁会计师事务所 Pitt Martin Group资质包括超过十五年的从业经验,澳大利亚税务注册代理,澳大利亚与新西兰特许会计师协会(CAANZ)会员,新州、维州和西澳律师协会信托账户 (Trust Account) 认证审计师,澳大利亚金融贷款经纪人协会(FBAA)执业认证会员,澳大利亚证券及投资委员会注册代理,XERO, QUICKBOOKS, MYOB等会计软件授权单位及认证顾问。
本文内容仅供参考,不构成对任何个人或团体的具体情况而形成建议。任何个人或团体应该在征求专业人士的意见后方可采取行动。由于税法的时效性,我们在发布时已致力于提供及时、准确的信息,但不能保证所称述的内容在今后任然可以适用。转发该文内容请注明出处。
By Robert Liu @ Pitt Martin Tax
Experienced Tax Accountant and Business Advisor with a demonstrated history of working in the accounting and mortgage industry. Skilled in Tax, Accounting, Business Advisory, SMSF, Audit and Mortgage. Strong entrepreneurship professional with qualification Master of Professional Accounting, CA Public Practice, Registered Tax Agent, Registered ASIC Agent, NSW Law Society External Examiner, Trust Account Auditor and Diploma of Finanical Planning. Specialised in SME, tax planning and international tax, he helped client save ample money and create wealth.